先说三句:第一,安省法律没有强制租客必须买租客险,但很多租约会把它写成入住条件,签约前要看清条款。第二,一份标准租客险主要保三样东西:你的财物、你对他人造成的责任、以及出事后暂时住不成的额外生活费。第三,最容易吃亏的不是没买,而是买了却没看清保额、除外条款和免赔额,出事才发现不在承保范围。
刚到安省租房,很多人第一次听说租客险(tenant insurance,也叫租客保险、renter’s insurance)是在签租约的时候。房东或中介说一句“请提供保险证明”,不少人就匆匆在网上买了一份最便宜的,保单细则一眼没看。这篇文章给没买过租客险的租客讲清楚:它到底保什么、不保什么、四个必看条款怎么读、多少钱、怎么买、怎么理赔。仅为信息整理,不构成法律意见,具体以你的保单和官网为准。
1. 租客险不是房东险:先分清谁保谁
一个常见的误解是:房东买了保险,房子出事自然有人赔。这个说法只对了一半。房东的保险(landlord insurance)通常保的是建筑物本身,比如墙体、屋顶、房东的固定设施;它一般不保租客的个人财物,也不保租客对他人造成的责任。换句话说,房子烧了,房东的保险可能修房子,但你被烧掉的电脑、衣服、家具,不在房东保单的保障对象里。
租客险补的正是这个缺口:保的是“住在里面的人和他的东西”。所以即便房东已经投保,租客仍可能需要自己的一份。反过来,租客险一般也不保建筑结构本身,房东不能指望租客的保单去修整栋楼。两者分工不同,不是互相替代。
另外要注意合租情形:保单上的被保险人(named insured)是谁,保障就跟谁走。同住的伴侣、室友是否自动受保,要看保单措辞;很多保单只保登记在册的人,室友需要各自投保或被加进保单。签约前把同住人名单和保单确认清楚,比出事后争论要省事得多。
2. 三大保障拆开讲:财物、责任、额外生活费
安省常见的租客险一般包含三大块。第一是个人财物保障(personal property / contents coverage):家具、电器、衣服、电子产品等因承保事故受损、被盗或毁坏时,按保单约定赔偿。承保事故通常包括火灾、烟熏、盗窃、蓄意破坏,以及某些突发水损,例如水管突然爆裂;但不是所有水损都保,下文除外条款会细讲。
第二是个人责任保障(personal liability):如果你被认定要对他人的人身伤害或财产损失负法律责任,这部分可以承担法律费用、医疗费用和和解费用等。例如你在厨房做饭不慎起火,波及邻居单位;或者客人在你家里滑倒受伤,都可能触发责任保障。多家资料指出,安省常见保单的责任保额多在 100 万加元起步,具体以保单为准。
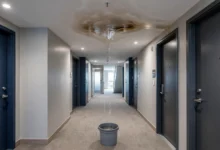
第三是额外生活费(additional living expenses,简称 ALE,也叫 loss of use):因承保事故导致住所暂时无法居住时,赔偿你因此多花的合理必要开支,例如临时住宿、超出平常的餐费等。它的作用是让你在修房期间不至于无处可去,但通常有总额上限和时间限制,不是无限期报销。
3. 必看条款一:财物保额够不够,先给家里东西估个价
买租客险最常见的失误,是保额随手填了一个数字。财物保额(contents limit)是你所有财物加起来能赔的上限。估低了,出事按比例也不够;估高了,白交保费。比较靠谱的办法是逐间屋子粗算:沙发、床、桌椅、电视、电脑、手机、衣服、鞋子、厨房用品、运动器材、乐器、首饰等,一项项写个大概重置价,再加总。
还要看清赔偿方式是重置价(replacement cost)还是实际现金价值(actual cash value)。重置价一般是按买一件新的同类物品的价格赔;实际现金价值会扣折旧,老旧物品赔得少得多。同样的保费,两种方式在理赔时的差距可能很大,选之前一定要对比。
贵重单品要单独注意:珠宝、名表、艺术品、收藏品、高端摄影器材等,很多保单对单件或单类物品设有分项上限。超过上限的部分需要加保附加条款(endorsement / rider)或单独列明,否则一件贵重物品被盗也只能按分项上限赔。家里有这类物品的人,投保时主动申报,不要默认“都在保额里”。
4. 必看条款二:责任险额度,别只看保费便宜
责任险是很多业内人士认为租客险里最值钱的部分,因为它防的是“赔不起的大数”。一场火波及整层楼、客人重伤索赔,金额都可能远超财物损失。常见资料提到,安省保单的责任保额至少 100 万加元起步,很多是 100 万加元或更高。选额度时要结合住所类型判断:独立屋、公寓、联排屋的风险敞口不同,楼上漏水殃及楼下的场景在公寓里尤其常见。
还要确认责任保障是否包含租客在住所外的行为、宠物造成的损害等。有些保单对宠物咬伤、特定犬种有额外限制或除外,养宠物的租客要专门确认。同样,居家办公、短租转租等情形也可能影响保障,保单里有相关问卷或条款时要如实回答,隐瞒可能影响理赔。
另外留意“自愿医疗费用”(voluntary medical payments)这类小额附加保障:客人受轻伤时,保险公司可能在不争论责任的情况下先付医疗费,有助于缓和纠纷。但它有自己的限额,不能替代责任保额。
5. 必看条款三:除外条款,重点看水、地震和霉菌
除外条款(exclusions)决定了“什么情况下不赔”,是读保单时最不能跳过的一页。安省租客险常见的除外或需另加附加条款的情形包括:地面漫水(overland flooding)、下水道倒灌(sewer backup)、地下水渗入、地震、虫害、霉菌(部分情形)、正常磨损、故意行为等。很多租客以为“水损都保”,结果地下室被淹才发现是除外情形。
水损要分清三种:突发水管爆裂通常在承保事故里;雨水从地面漫进来、河水泛滥属于地面水,往往要另买附加保障;下水道倒灌也常常是附加条款。住地下室、低洼地区或老旧公寓的租客,尤其要问清楚这三类水的保障状态和各自的免赔额,不要只问一句“保水吗”。
还有两类常见除外要留意:一是“空置”条款,住所长期无人居住(例如回国几个月)可能影响保障;二是高风险活动或经营行为,例如在出租屋里做某些商业用途。长期离家、转租、换室友时,最好提前通知保险公司,确认保障是否仍然有效。
6. 必看条款四:免赔额、理赔上限和等待细节
免赔额(deductible)是你每次理赔自己先承担的部分,常见的是几百加元。免赔额越低,保费通常越高;免赔额越高,保费越低,但小额损失可能根本不够理赔门槛。选免赔额时要问自己:低于多少的损失我愿意自掏腰包?不要为了省一点月费把免赔额抬到一次小事故都报不了的高度。
理赔时还要注意分项上限和总限额的区别:总保额是整单上限,分项上限是单类物品的上限;额外生活费也有自己的上限和期限。报案时限、证据要求也很关键:多数保单要求尽快报案并保留受损物品、照片、购买凭证和警方报告(如涉盗窃)。东西扔掉之前先拍照留证,丢了凭证也要尽量找回订单记录。
理赔流程一般是:报案、理赔员联系、评估损失、确认承保范围、扣免赔额后赔付。如果对结果有异议,可以先走保险公司内部申诉,再向安省金融服务监管局(Financial Services Regulatory Authority of Ontario,简称 FSRA)等渠道了解投诉路径,具体以官网为准。
7. 费用、时间线与关键数字单列
| 项目 | 参考数字 | 说明 |
|---|---|---|
| 安省租客险月费参考 | 约 12 至 40 加元(1–2 房公寓,视保障与免赔额而定) | 不同来源的市场参考区间,实际报价以保险公司为准 |
| 安省租客险年费中位数参考 | 约 326 加元(2026 年报价数据库参考) | 不同城市、保障组合差异大,仅作预算参考 |
| 责任保额常见起点 | 100 万加元 | 多家资料提到的常见保单起点,具体以保单为准 |
| 投保耗时 | 线上报价与投保通常当天可完成 | 需准备地址、财物估值、同住人信息 |
| 保单生效 | 以保单载明的生效日为准 | 不要假设付款当天立即生效,入住前确认生效日 |
| 理赔报案 | 尽快报案 | 拖延可能影响理赔,涉盗窃先报警并保留报案号 |
费用受很多因素影响:城市与邮编、房屋类型与楼层、财物保额、责任额度、免赔额、水损附加条款、过往理赔记录、是否有联保折扣等。同一套房子在不同公司的报价可能差不少,货比三家、按同一保障组合对比,才是有效的比价。只比月费不比保障内容,容易买到“便宜但不保事”的保单。
8. 常见坑与红线:6 条先记牢
- 以为房东保险会赔你的东西:房东保单一般不保租客财物和租客责任,缺口要靠自己的租客险补。
- 租约写了保险条款却没买:安省法律虽未强制租客投保,但租约可能把投保列为入住条件;违反租约条款可能引发纠纷,签约前确认并保留保险证明。
- 财物估值随手填:保额过低等于白买,贵重单品超过分项上限也不赔足,投保前逐项估价。
- 水损一概而论:突发爆管、地面漫水、下水道倒灌是三种不同保障,地下室住户尤其要逐项确认。
- 换室友、转租、长期离家不通知保险公司:被保险人、用途或空置状态变化可能影响保障,变化时主动告知。
- 出事后先扔东西、后拍照:受损物品、现场照片、购买凭证和报案记录是理赔证据,先留证再清理。
9. 新手 checklist:投保前逐项打勾
- ☐ 逐间屋子估算财物重置价,定出财物保额;贵重单品单独列明或加保。
- ☐ 确认赔偿方式是重置价还是实际现金价值,责任保额至少看清是 100 万加元还是更高。
- ☐ 逐项确认除外条款:地面水、下水道倒灌、地震、霉菌、虫害、空置条款。
- ☐ 确认免赔额金额,以及水损附加条款是否有单独免赔额。
- ☐ 确认被保险人名单:伴侣、室友、宠物是否在保障范围内。
- ☐ 确认保单生效日覆盖入住日,并把保险证明发给房东(如租约要求)。
- ☐ 保存保单全文、经纪人联系方式和理赔电话,出事时第一时间报案并拍照留证。
10. 常见问题 FAQ
问:安省法律强制租客买租客险吗?
答:安省《住宅租赁法》(Residential Tenancies Act, 2006)没有把租客险列为法定义务,但许多租约会把它写成入住条件。签约前看清租约条款,答应了就要按约投保并保留证明。
问:租客险一个月大概多少钱?
答:市场参考区间因人而异,1–2 房公寓常见参考约每月 12 至 40 加元,年费中位数参考约 326 加元(2026 年报价数据库)。实际价格取决于城市、保额、免赔额和附加条款,以保险公司报价为准。
问:房东的保险能不能赔我的电脑和衣服?
答:一般不能。房东保险保建筑物,租客的个人财物和责任要靠自己的租客险。这是租客险存在的核心原因。
问:地下室被淹,租客险一定赔吗?
答:不一定,要看水从哪里来。突发水管爆裂与地面漫水、下水道倒灌的保障状态不同,后两者常常需要附加条款。投保时逐项问清,住地下室更要确认。
问:理赔被拒或拖延怎么办?
答:先看保单的除外条款和理赔决定理由,再走保险公司内部申诉;仍有争议可向安省金融服务监管局(FSRA)等官方渠道了解投诉路径,具体以官网为准,并保留全部沟通记录。
相关阅读
官方来源:Ontario.ca(Residential Tenancies Act, 2006)、Financial Services Regulatory Authority of Ontario (FSRA)、Region of Durham Tenant Insurance page。核验于 2026年10月24日。
关键政策以 IRCC / CRA / 各省官网为准。本文仅供信息参考,不构成法律/移民/医疗/投资建议。
📱 更多加拿大生活干货,欢迎加微信交流:UUUMGT