先说三句:第一,安省标准房屋保险通常不自动保下水道回流(sewer backup)和地面漫水(overland water),这两项多半要另外加附加险,没有加就很可能被拒赔。第二,拒赔不等于终局,先看拒赔信引用的具体条款,再按保险公司内部复核、安省金融服务监管局(Financial Services Regulatory Authority of Ontario,FSRA)投诉渠道和加拿大普通保险申诉服务(General Insurance OmbudService,GIO)的顺序一步步走。第三,水淹当天的拍照、留样、止损和书面记录,比事后争论“水是从哪里来的”更能决定申诉成败。本文仅为信息整理,不构成法律意见,个案请以保单原文和专业法律意见为准。
多伦多一场暴雨过后,地下室积水半尺,地板、干墙、热水炉全泡了。屋主以为买了“全保”就能赔,结果保险公司一封信写着“下水道回流不在保障范围内”,一分不赔。这种落差在安省并不少见:问题往往不是保险公司“耍赖”,而是屋主当初以为的保障,和保单上实际写的保障,根本是两回事。弄清这层差别,是申诉的第一步,也是下次续保前最该补的一课。
水从哪里来,先决定这单归哪一类
保险理赔先问的不是“损失多大”,而是“水从哪里来、怎么进来的”。同一个地下室泡水,进水路径不同,结论可能完全不同。屋主在报案和申诉时,第一句话就应该把进水路径说清楚:是地漏、马桶倒灌,还是雨水从门窗、楼梯漫进来,是屋内水管爆裂,还是地下水从地基裂缝渗入。路径说不清,理赔员只能按最不利的推断归类。
常见的四类进水要分开记:第一类是屋内突发事故,例如水管爆裂、洗衣机水管脱落、洗碗机漏水,这类“突发且意外”(sudden and accidental)的屋内水损,通常是标准保单的核心保障。第二类是下水道回流(sewer backup),污水从地漏、马桶、浴缸倒灌进来。第三类是地面漫水(overland water),雨水、融雪水从地面漫进屋内。第四类是地下水渗透(groundwater seepage),地下水位上升,水从地基、地板裂缝慢慢渗入。后三类在标准保单里通常是除外责任,或者需要另外购买附加险,细节以各家保单条款为准。
还有一个容易混淆的情形:暴雨天既有下水道回流,又有地面漫水。理赔时保险公司会追问“造成损失的那股水,到底是哪一股”。如果主要损失是地面漫水造成的,即使你买了下水道回流附加险,也可能不适用;反过来也一样。所以报案时不要只写“地下室淹了”,要写清楚每处进水点、当时雨势、市政排水情况,以及你亲眼看到的水流方向,照片和视频的时间戳都要保留。
常见拒赔之一:没有买下水道回流附加险
这是安省水淹拒赔最常见的一条。下水道回流附加险(sewer backup endorsement)不是标准保单的默认内容,需要屋主主动加保。很多屋主在贷款时按银行要求买了房屋保险,就以为“什么都保了”,续保时也没有逐项核对附加险清单,等到出事才发现这一栏是空的。
判断方法很直接:翻出保单的保障明细页(declarations page)和附加险清单,找“sewer backup”这一项,看有没有保额数字。如果没有,或者保额远低于实际装修价值,拒赔信引用这一条时,申诉空间就比较小。这时更实际的动作是:确认损失是否同时符合另一项保障(例如屋内突发水管问题),或者市政、邻里责任等其他路径,而不是反复主张“保险公司应该默认保”。
续保时的补救也要讲清楚:附加险只能在出事前买,出事后再加保不覆盖已经发生的损失。按公开的行业资料,加这类附加险的年费通常在数百加元量级,具体以保险公司报价为准;和动辄上万加元的地下室修复费用相比,续保时核对这一项的性价比很高。买房、换保险公司、做地下室装修这三个时点,都是核对附加险的最好时机。
常见拒赔之二:地面漫水被当成下水道回流报案
第二类常见拒赔是“报错了险种”。地面漫水附加险(overland water endorsement)和下水道回流附加险是两个不同的附加险,保的进水路径不同。暴雨时水从室外楼梯、车道、窗井漫进地下室,属于地面漫水;水从地漏倒灌出来,才属于下水道回流。只买了其中一项,却按另一项报案,拒赔几乎是必然的。
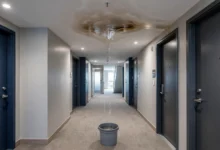
更麻烦的是混合进水:同一场暴雨,两种水都进了屋。理赔员会按损失成因拆分,哪些损失由哪股水造成,需要证据区分。屋主能做的,是在第一时间分区域拍照:地漏附近的水渍高度、楼梯口的水流痕迹、窗井的积水情况,分别记录,不要混成一句“全屋都淹了”。如果自己分不清,可以请独立的水管工或修复公司出具书面意见,写明各处进水路径的判断依据,这份意见在申诉时比口头描述有力得多。
常见拒赔之三:渐进性渗漏与维护责任
第三类拒赔的关键词是“渐进”(gradual)和“维护”(maintenance)。保险保的是突发意外,不是长期维护问题。如果水管已经慢渗数周甚至数月,墙面早有水渍、霉斑,保险公司可能认定这是长期渗漏或缺乏维护造成的损失,从而拒赔或只赔部分。屋顶老化未修、地基裂缝长期未处理、排水沟常年堵塞,都可能被归入这一类。
申诉这一类拒赔时,关键是把“突发”和“长期”区分开:拿出此前的维修记录、检查报告、照片,证明相关部位此前状况良好,这次是突发事件;或者证明损失中有一部分确实是突发事件直接造成的,即使另一部分属于维护问题,也应分别处理。反过来,如果确实长期没有维护,申诉时坦承这一点、聚焦在突发部分的损失上,比全盘否认更有说服力。日常留好维修发票和检查记录,就是在为未来的申诉留证据。
常见拒赔之四:地下水渗透与地基渗水
地下水渗透是很多屋主最难接受的一条:水明明是从自家地基渗进来的,为什么不赔?原因是标准保单通常把地下水位上升导致的渗透列为除外责任,即使买了地面漫水附加险,也不一定覆盖地下水渗透。具体是否覆盖、保额如何,要看保单原文的除外条款和附加险措辞,以官网和保单为准,不要凭常识推断。
这一类损失的应对重点在事前预防和事后定性:检查地基裂缝、窗井排水、屋外地面坡度是否把水引向房屋,安装并维护好污水泵(sump pump)和防回流阀(backwater valve),保留安装和维护记录。出事后,先请专业人员判断渗水是地基结构问题、排水系统故障,还是突发暴雨导致的异常水位,书面意见要写清判断依据。定性不清时,不要急于在报案表上写一个自己也不确定的原因,写“原因待专业评估”并尽快补交评估意见,比写错原因后改口要好。
常见拒赔之五:空置、长期离家与未及时报案
第五类拒赔和房子“有没有人住”以及“报案是否及时”有关。许多保单对房屋空置(vacant)或长期无人居住(unoccupied)有专门条款,例如冬季长期离家未做防冻处理导致水管爆裂,或者出事后拖延很久才报案、现场已被清理、证据灭失,都可能影响理赔。保单对空置的定义和期限各家不同,出远门前最好先问保险公司或经纪人,是否需要安排定期巡查、保持暖气、关闭总水阀等措施,并留好记录。
报案时效同样重要:发现水损后尽快报案,不要等修复完成才通知保险公司。紧急止损可以先做,例如关水阀、抽水、移开贵重物品,但不要在理赔员查勘前丢弃受损物品或做不可逆的永久修复。必须丢弃的受污染物品,先拍照、录像、列清单,保留样品或残件照片。所有和保险公司的沟通尽量走邮件等书面渠道,电话沟通后用邮件确认要点和日期。
| 拒赔理由 | 通常对应的保单依据 | 屋主先核对什么 |
|---|---|---|
| 无下水道回流附加险 | 标准保单除外条款 | 保单明细页有无 sewer backup 保额 |
| 地面漫水报成回流 | 附加险只保特定进水路径 | 各进水点的照片与水流方向记录 |
| 渐进渗漏、缺乏维护 | 渐进损失与维护除外条款 | 维修记录、检查报告、此前照片 |
| 地下水渗透 | 地下水除外条款 | 专业评估意见与排水系统记录 |
| 空置、迟报案 | 空置条款与及时报案义务 | 离家安排记录与报案时间证据 |
拒赔信怎么读:先找这四句话
收到拒赔信先别急着回骂,也别马上签字接受。把信逐段读完,圈出四句话:第一,保险公司认定的进水原因是什么;第二,它引用的是保单哪一条、哪一款;第三,它说你缺少哪一项保障或违反了哪项义务;第四,它给出的复核或申诉渠道和联系方式是什么。如果信里没有引用具体条款,或者原因描述和你现场看到的不符,这就是申诉的切入点。
接下来做三件事:第一,向保险公司书面索取完整的理赔档案依据,包括查勘报告和条款页复印件,确认引用条款的原文措辞;第二,对照自己的保单原文,逐字核对条款是否确实如信中所说,附加险清单、除外条款、定义条款都要看,不要只看信里的转述;第三,把异议写成书面信,逐点回应:事实部分写你看到的进水路径和证据,条款部分写你对条款的不同理解,证据部分附上照片、维修记录、第三方意见。书面异议的语气要冷静、具体、有证据,情绪化语言对申诉没有帮助。
还有一个细节:拒赔信里常会写“最终决定”(final position)之类的表述。拿到最终立场信,往往是进入外部申诉程序的前提之一,收到后要妥善保存,并注意信里提到的后续步骤和时限。不同程序的时限不同,以信件和各机构官网为准,错过时限可能丧失申诉机会,所以收到最终立场信后不要拖延。
申诉路径:按顺序走完这五步
第 1 步,保险公司内部复核。先向理赔员的上级或保险公司的申诉部门(ombudsman liaison)书面提出复核,附上新证据和条款异议。很多争议在这一步就能解决,因为复核人员会重新看查勘报告和条款,纠正归类错误或证据遗漏。复核请求要写清保单号、理赔号、拒赔日期、异议要点和附件清单,并保留寄送凭证。
第 2 步,索取最终立场信。如果内部复核仍维持拒赔,向保险公司索取书面的最终立场信,确认保险公司的最终决定和理由。这封信是后续外部申诉的重要材料,没有它,有些外部程序无法受理。
第 3 步,加拿大普通保险申诉服务(General Insurance OmbudService,GIO)。GIO 是独立的消费者申诉机构,可以协助调解保险争议,服务免费。需要注意的是,GIO 的建议通常不具强制约束力,保险公司可以不接受,但 GIO 的介入常常能推动重新评估,而且它的意见在后续程序中也是一份有分量的记录。申请前先到 GIO 官网核对受理条件和所需材料,以官网为准。
第 4 步,安省金融服务监管局(Financial Services Regulatory Authority of Ontario,FSRA)投诉。FSRA 是安省的金融服务监管机构,负责监管保险公司和相关持牌机构的合规行为。向 FSRA 投诉时,重点是说明保险公司在处理过程中是否存在违规或不当行为,而不只是“我不同意拒赔结论”。FSRA 的处理方式和 GIO 不同,两者可以按各自的受理规则分别了解,不要混为一谈,具体流程以 FSRA 官网为准。
第 5 步,法律意见与诉讼评估。如果损失金额较大,或者涉及复杂的条款解释、邻里或市政责任,可以咨询安省的保险纠纷律师,评估诉讼、小额法庭或其他法律途径的可行性和成本。诉讼成本可能很高,律师通常会先评估胜诉可能性、证据强度和对方的抗辩理由,再建议是否值得推进。本文不提供个案法律建议,是否诉讼请以专业法律意见为准。
走申诉程序时还有一条通用原则:每一步都要留书面痕迹。电话沟通后发邮件确认,纸质信件用可追踪的方式寄送,所有回复按日期归档。申诉不是比谁声音大,而是比谁的证据链完整、时间线清楚。
费用、时间线与关键数字:先有合理预期
费用方面,地下室水损的修复费用因面积、污染程度和装修档次差异很大,公开的行业资料提到,加拿大水损理赔的常见金额在数千至上万加元量级,具体以实际报价为准;附加险的年费则通常在数百加元量级,具体以保险公司报价为准。屋主在申诉时不要只争“赔不赔”,也要逐项核对报价:抽水、烘干、拆除、消毒、重建、物品损失各是多少,哪些属于保单保障范围,哪些属于自付的维护或升级费用。把账算细,谈判才有依据。
时间线方面,从报案、查勘、定损到复核、外部申诉,每一步都需要时间,复杂案件拖数月并不罕见。屋主可以主动推进:报案后记下理赔号和查勘日期,查勘后一周内未收到反馈就书面催问,复核和外部申诉的每个节点都记下提交日期和回复期限。不要因为“等太久”就放弃书面催问,也不要因为着急就接受明显不合理的低额和解,和解前先算清全部损失清单。
关键数字要以保单和官网为准:自付额(deductible)是多少、附加险保额上限是多少、单项物品有没有分项限额、临时住宿费用有没有保障,这些数字每份保单都不同,本文不写统一数字。核对时以保单明细页为准,申诉信里引用的数字必须和保单一致,写错数字会损害申诉的可信度。
常见坑与红线:这六条别踩
- 坑一:出事后先大修再报案。永久修复做完、受损物品丢光,理赔员无法查勘,申诉时证据链就断了。紧急止损可以做,永久修复等查勘后再动。
- 坑二:报案表上原因写错又改口。进水原因一旦写错,后续改口会被质疑可信度。不确定就写“原因待专业评估”,尽快补交书面评估。
- 坑三:把地面漫水和下水道回流混着报。两个附加险保的路径不同,混报等于给拒赔送理由,分区域、分路径写清楚。
- 坑四:在拒赔信上签字接受和解前不算总账。低额和解一旦签字,往往难以反悔,先算清全部损失和未来隐患再决定。
- 坑五:申诉只打电话不留书面记录。电话承诺事后难以证明,所有关键沟通都要邮件确认并归档。
- 红线:为获赔而夸大损失、伪造发票或隐瞒已知维护问题。这类行为可能导致整单被拒、保单被取消,甚至更严重的法律后果,绝不要碰。
新手 checklist:水淹后 48 小时这样做
- ☐ 确保人身安全:断电、避开污水,污水属于污染水,不要徒手接触。
- ☐ 关总水阀、拍照录像:每个进水点、水位线、受损物品分开拍,保留时间戳。
- ☐ 尽快书面报案:记下理赔号、报案日期和接案人姓名。
- ☐ 紧急止损但不做永久修复:抽水、移物、通风可以做,拆除重建等查勘后再定。
- ☐ 列损失清单:物品、购买年份、价格凭证、维修报价逐项整理。
- ☐ 翻出保单原文:核对附加险、除外条款、自付额和保额上限。
- ☐ 收到拒赔信后逐点书面回应:事实、条款、证据三部分分开写。
- ☐ 按顺序走申诉程序:内部复核、最终立场信、GIO、FSRA,书面留痕。
常见问题 FAQ
问:标准房屋保险到底保不保地下室水淹?答:要看水从哪里来。屋内突发水管事故通常属于核心保障;下水道回流、地面漫水通常要另外加附加险;地下水渗透、渐进渗漏通常被除外。具体以你的保单原文为准,不要凭“全保”这个口头说法推断。
问:被拒赔后还能申诉吗?答:可以。先走保险公司内部复核,拿到最终立场信后,再按受理规则了解 GIO 和 FSRA 的投诉渠道。申诉的关键是新的事实证据或对条款的不同理解,而不是重复说“我觉得应该赔”。
问:申诉要花钱吗?答:向保险公司内部复核、GIO 和 FSRA 投诉通常不收费;请独立评估人员或律师则会产生费用,金额以实际报价为准。诉讼成本可能较高,推进前请先取得专业法律意见并评估性价比。
问:邻居或市政排水问题导致我家被淹,能找对方吗?答:有可能涉及邻里责任或市政责任,但责任认定需要证据,例如排水走向、施工记录、市政维修记录等,个案差异很大。请以专业法律意见为准,不要仅凭“水是从隔壁来的”就认定对方全责。
问:续保时最该核对哪几项?答:下水道回流附加险、地面漫水附加险、污水泵故障附加险(如有)、自付额和保额上限,以及房屋空置条款。出事前核对一次,比出事后申诉省事得多。
相关阅读
官方来源:Financial Services Regulatory Authority of Ontario (FSRA)、General Insurance OmbudService (GIO)、Canada.ca。核验于 2026年10月24日。
关键政策以 FSRA、GIO 及各保险公司保单原文为准。本文仅供信息参考,不构成法律意见。
📱 更多加拿大生活干货,欢迎加微信交流:UUUMGT