先说三句:第一,冬天水管冻裂爆开,屋里被水泡坏的部分(地板、墙面、家具)通常在标准房主保险(homeowner’s insurance)的”突发意外”保障范围内;第二,冻裂的那根水管本身的更换费用,保险一般不赔,得自己掏钱修;第三,冬季离家超过 48–72 小时,多数保单要求要么有人定期上门检查暖气、要么关总水阀排空管道,做不到这点再出事,理赔可能被直接拒绝。本文仅为信息整理,不构成法律或保险建议。
水管为什么会在冬天冻裂
水结成冰体积会膨胀约 9%,这股膨胀力足以把铜管、塑料管撑裂。最容易中招的是外墙夹层、阁楼、车库、爬行空间(crawl space)里的管道——这些地方温度最低、暖气最到不了。室外水龙头入冬前没关、暖气故障停机、极寒天气(零下二三十度)持续几天,都是经典诱因。
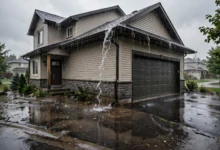
真正贵的是”裂开之后”:冰一化,水从裂口持续喷涌,几小时就能淹掉一层地下室。等你下班回家才发现,损失已经上万加元。所以保险公司把”冻裂爆管”列为冬季最常见的理赔类型之一,屋主也得把它当回事。
覆盖要点一:突发破裂的”次生水损”通常能赔
加拿大标准房主保险一般覆盖”突发、意外的内部水损”(sudden and accidental internal water damage),冻裂爆管正好落在这个定义里。同样算数的还有:热水器突然爆裂、洗衣机/洗碗机供水管突然断裂、管道接头意外崩开。
能赔的通常包括三块:
- 房屋结构修复:泡坏的地板、墙体、天花板、保温层;
- 个人财物:被水泡坏的家具、电器、衣物等(按保单的财物保额来);
- 额外生活费(additional living expenses):房子损毁到没法住,临时租房、吃饭的额外开销。
前提是两个:第一,确实是”突发意外”,不是你早就知道漏水拖着不修;第二,你尽了合理的维护义务——比如冬天暖气正常开着。RBC Insurance 的投保指引写得很直白:冻裂水管的损失”通常能赔,前提是意外发生且你采取了合理预防措施”。
覆盖要点二:这三笔钱,保险大概率不赔
搞清”不赔什么”和”赔什么”一样重要,免得理赔时吵架:
- 冻裂水管本身的更换/维修费不赔。保险赔的是”水造成的损失”,不赔”出问题的东西本身”。换一根管子几百到上千加元,这笔钱一般要自己出。
- 慢渗、长期漏水、磨损老化不赔。滴了几个月才发现的渗水,保险公司会认定为”可通过日常维护发现”的问题,不算突发。定期检查水管接头、水渍痕迹,是屋主自己的功课。
- 从屋外进来的水,标准保单不含。污水倒灌(sewer backup)、地表水/洪水(overland water)需要单独加附加条款(endorsement)。地下室淹了先别默认”都是水损肯定赔”——先看水从哪来。关于污水倒灌的理赔细节,可以看本站这篇:地下室淹水污水倒灌:保险理赔4步全解。
覆盖要点三:冬季外出条款——离家超过 48 小时必须做这两件事
这是最多屋主栽跟头的地方。很多保单在”采暖季离家”条款里写明:连续离家超过 48 或 72 小时,必须二选一:
- 请一个靠谱的人定期上门检查(有的保单要求每天),确认暖气正常工作;
- 或者关掉全屋总水阀,把管道里的水排空(开水龙头、冲马桶、排空热水器水箱)。
两个都没做到,回来发现水漫金山,保险公司可以合法地限制赔付甚至直接拒赔——即便爆裂本身是”突发意外”。保险业的逻辑是:早发现能大幅减少损失,所以把”及时发现”的责任写进了保单。
更严厉的是空置房(vacant home):加拿大保险局(IBC)明确提醒,多数保单直接把空置房的冻裂水损列为除外责任。房子长期没人住,出发前一定要先给保险经纪打电话,问清自家保单对”检查频率”的具体要求,每个公司的措辞都不一样。
费用、时间线与关键数字
- 85 亿加元:2024 年加拿大极端天气造成的保险损失创下历史纪录,其中水损相关理赔约为 2023 年的近 3 倍(BrokerLink 2026 年 1 月文章引述的行业数据)。水损已经是加拿大家庭保险最贵的”常见病”之一。
- 换管子 vs 修房子:换一根冻裂的水管通常几百到上千加元(以本地水管工报价为准),这部分一般不赔;但地下室被淹后的修复(拆墙、换地板、除霉)动辄上万加元,这部分在符合保单条件时可赔。
- 48–72 小时:采暖季离家条款的常见触发线,超过就必须”有人检查”或”关阀排空”。
- 24–48 小时:霉菌开始滋生的时间窗口。发现漏水后别拖,先止水、拍照,再慢慢走理赔。
- 自付额(deductible):先查自己保单的具体数字。如果损失只比自付额高一点,要掂量报案后保费可能上调是否划算。
理赔 4 步流程
第 1 步:止损。立刻关总水阀;如果水已经流到配电箱附近,先断电再进水区。手机拍照、录像,把水位、损坏部位、裂开的水管都留证。
第 2 步:尽快报案。多数保险公司有 24/7 报案电话。先报案启动流程,细节材料可以后面补——拖延报案本身可能成为争议点。
第 3 步:等理赔员查勘再大修。紧急的临时止水(比如堵裂口、抽水)可以做,收据留好;但大面积拆除重装先等理赔员(adjuster)看过现场,否则可能影响定损。
第 4 步:单据留齐。维修报价单、付款收据、照片视频、和保险公司的每次沟通记录(日期、对方姓名),全部存档。理赔周期从几周到几个月不等,单据越全越快。
预防:入冬前做完这 8 件事
- 室外水龙头过冬:关掉室内侧阀门,打开室外龙头把余水排空,就让龙头开着过冬。
- 给管道穿”棉袄”:外墙、阁楼、车库里的 exposed 管道套上保温管套,几十加元的材料能省几千加元的麻烦。
- 暖气别关:离家也保持供暖(一般建议不低于 15°C 左右,以自家房屋情况为准),每个有水管的房间都要有暖气到。
- 全家知道总水阀在哪:爆管时每分钟都在漏水,会关阀比什么都重要。
- 换暖气滤网:滤网堵了老暖气超负荷运转,偏偏在最冷的时候罢工——而暖气一停,冻裂就来了。
- 装漏水报警器或自动关水阀:几十加元的报警器放在热水器、洗衣机旁边,漏水立刻响;部分保险公司对这类设备提供保费折扣,买前先问自己的保险公司认不认。
- 地下室贵重物品离地:用架子把纸箱、电器垫高 10 厘米以上,别直接放地上。
- 出远门二选一:要么托靠谱的人定期上门检查暖气,要么关总阀排空全屋管道。出发前翻出保单确认”检查频率”要求。
5 个常见坑(红线)
- “暖气开着就行,没人检查也行。”错。离家条款要的是”有人检查”或”排空”,只开暖气不满足很多保单的要求。
- “管子冻裂了,保险连换管子一起赔。”错。保险赔水损,不赔坏掉的管子本身。
- “渗了几个月突然发现,算突发。”错。慢渗=维护不到位,不在”突发意外”里。
- “地下室淹了都是水损,肯定赔。”先看水从哪来。污水倒灌、地表水没有附加条款就是不赔,和”水”字沾边不等于都赔。
- 自己动手修水管省小钱。非专业施工修坏了再爆管,保险公司可能以施工不合规为由拒赔相关损失。动水管找持牌水管工,收据留好。
新手 Checklist:入冬前逐项打勾
- ☐ 室外水龙头已关闭并排空
- ☐ 外墙/阁楼/车库管道已加保温套
- ☐ 暖气滤网已更换,暖气工作正常
- ☐ 知道总水阀位置,全家都会操作
- ☐ 热水器、洗衣机旁已放漏水报警器
- ☐ 地下室贵重物品已离地存放
- ☐ 已查保单自付额(deductible)金额
- ☐ 出远门安排:□有人定期检查 □关总阀排空(二选一已落实)
读懂保单:3 个关键词决定赔不赔
真到理赔那天,理赔员看的是保单原文,不是你的理解。提前搞懂三个关键词,关键时刻不吃亏:
- Sudden and accidental(突发意外):这是水损保障的核心定义。冻裂爆管、接头突然崩开都算;但”早就滴水、一直没修”不算。平时发现水渍、霉斑、墙皮起泡,立刻处理并留记录——这些记录就是”突发”的证据。
- Exclusion(除外责任):翻到保单的除外条款页,重点找三行:空置(vacancy/unoccupancy)、磨损老化(wear and tear)、外部水源(sewer backup / overland water)。看不懂英文条款就约保险经纪逐条过一遍,这是经纪该做的服务。
- Deductible(自付额)与保额上限:自付额是每次理赔你自己先掏的部分;财物保额(contents coverage)决定泡坏的家具家电最多赔多少。贵重物品多的人,可以考虑单独给高价值物品加保(scheduled items)。
一个实用建议:每年续保时花 15 分钟和经纪通个电话,确认三件事——自付额是多少、有没有加 sewer backup 和 overland water 附加险、采暖季离家条款的具体措辞。这通电话的价值,可能顶得上一次理赔纠纷。
常见问题 FAQ
Q1:暖气一直开着,水管还是冻裂了,能赔吗?
A:能。突发意外加上你尽了合理义务(供暖正常、房屋有人维护),次生水损通常在覆盖范围内。记住:赔的是被水泡坏的部分,换管子的钱自己出。
Q2:出国两周没人看房子,回来发现淹了,怎么办?
A:先翻保单的”采暖季离家”条款。如果没做到”定期有人检查”或”关阀排空”,理赔可能被拒或打折。先止水、拍照、报案,把经过如实说明;以后出远门务必把二选一做到位。
Q3:报一次水损理赔,明年保费会涨吗?
A:有可能。水损是保险公司最贵的高频理赔类型之一,理赔记录可能影响续保保费。具体以自家保险公司政策为准;损失不大时,先算一下自付额再决定要不要报案。
Q4:出租房的水管冻裂,房东和租客谁负责?
A:一般来说,房东负责房屋结构和管道本身的维修(以租约和所在省法规为准),租客被泡坏的个人财物走租客自己的租客保险(tenant insurance)。房东也别忘了:空置的出租房同样受”空置除外”条款约束。
相关阅读
官方来源:RBC Insurance(Water Damage: What Am I Covered For?)、Insurance Bureau of Canada(IBC Winter Storm Tips)、Canada.ca。核验于 2026年10月18日。
关键政策以各保险公司保单条款及官网为准。本文仅供信息参考,不构成法律/保险建议。
📱 更多加拿大生活干货,欢迎加微信交流:UUUMGT