先说三句:普通房屋保险(homeowner policy)一旦把房子租出去,租客造成的损坏通常不在保障范围内;想要覆盖租客恶意破坏,需要专门的房东保单(landlord policy / rented dwelling policy)或附加条款(endorsement)。本文讲透房东险的 4 个核心覆盖:①租客故意破坏(vandalism & malicious damage);②房东自有财物(家电、家具);③租金损失(loss of rental income);④第三方责任(liability)。买之前问清保险经纪(broker)5 个问题,理赔时做到 3 个取证动作,才能真正把保单用活。
1. 为什么普通房屋险保不了租客损坏
很多房东第一次当房东时,房子里已经有一份普通房屋保险,就默认”房子损坏了保险会赔”。这是最大的误区。保险公司把”自住房”(owner-occupied)和”出租房”(tenant-occupied)当作两种完全不同的风险:租客进驻后,房屋的使用方式、维护责任链条都变了,风险评估完全不同。
- 出租属于”用途变更”:大多数标准房屋保单条款里明确写着,房屋一旦开始出租、原房主不再自住,原保单的保障范围可能失效或大幅缩水。如果没通知保险公司就出租,出险时保险公司可能以”未披露用途变更”为由拒赔。
- 恶意破坏(vandalism)通常被排除:标准保单对”被保险人知情或纵容的第三方”的故意行为保障有限。租客是经房东同意住进去的人,保单条款对租客故意破坏的定义往往是排除项。
- 解决办法:通知保险公司或经纪,把保单换成”出租住宅保单”(rented dwelling policy),或在原有房东保单上加租客损坏附加条款。换句话说,出租那一刻起,你就该是另一份保单了。
2. 覆盖一:租客故意破坏(vandalism & malicious damage)
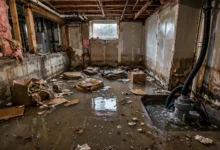
这是房东们最关心、也最容易踩坑的一块。租客故意破坏指的是超出正常损耗(normal wear and tear)的恶意损坏:墙上砸出的大洞、被撬坏的门锁、故意堵塞后损坏的马桶和管道、涂鸦、被撕毁的地板和地毯、被砸坏的卫浴洁具等。
- 怎么确认有没有这个覆盖:直接问经纪”这份保单是否覆盖 tenant-caused vandalism / malicious damage”。例如 Intact 的出租住宅保单就把”租客造成的破坏(vandalism by a tenant)”和”租金公允价值”列为标准保障;不少保险公司则需要单独购买 vandalism endorsement。
- 正常损耗 vs 恶意损坏:地毯走旧了、墙漆自然褪色属于正常损耗,保险不赔,维修费只能从押金(deposit)里扣或房东自担;墙上的拳头洞、被撬的门框才算恶意损坏。两者界限是理赔争议最多的地方。
- 保额怎么定:恶意破坏通常有单独分项限额(sublimit),常见几万加元。房子越老、装修越贵,限额要相应调高,具体数字以保险公司报价为准。
3. 覆盖二:房东自有财物(landlord’s contents)
房东留在出租房里的东西——提供的冰箱、炉灶、洗衣机烘干机、窗帘、灯具,带家具出租(furnished)时的沙发床桌——这些都算房东的财物,损坏或被盗时走这一项。
- 只保房东的东西:租客自己的家具、电子产品、衣服,一概不在房东保单范围内。租客的财物要靠租客自己的租客保险(tenant insurance / renter’s insurance)保障。
- 家电是重灾区:租客使用不当烧坏的炉灶、堵塞报废的洗衣机,是最常见的索赔。买保单时确认 appliances 是否在保障清单里。
- 清单要留档:交房时把提供的每件家电拍照、记型号和购买年份,理赔时按重置成本(replacement cost)还是实际现金价值(actual cash value)赔,差很多,投保时问清楚。
4. 覆盖三:租金损失(loss of rental income / fair rental value)
房子因为承保事故(比如火灾、水管爆裂)暂时住不了人,修缮期间收不到租金,这笔损失由租金损失保障来补。它还有个更准确的名字:fair rental value(租金公允价值)。
- 触发条件:必须是”承保事故”导致房屋无法居住。如果只是租客欠租跑路、或房东主动空置装修,租金损失保障不启动——那是另一个产品(rent guarantee / rent default insurance)的范畴,标准房东险不含。
- 赔多久、赔多少:通常按实际修缮期赔付,有总限额和单月上限。投保时按当前市场租金如实申报保额,报低了赔不够,报高了多交保费。
- 和租客险的配合:有些租客保险条款里也有”房东财物因租客使用受损”的保障(例如 Square One 的租客保单 wording 里,租客使用或居住造成的房东财物损失可赔,180 天内修复按重置成本赔)。房东可以要求租约里写明租客必须购买租客保险,多一层保障网。
5. 覆盖四:第三方责任(liability)
有人在你的出租房里受伤或财物受损、认定是房东责任时,责任险负责赔付医疗费、法律费用和判决赔偿。这是房东险里保额最大的一块,通常 100 万–200 万加元起。
- 典型场景:租客的朋友在松动的楼梯上摔伤、访客被掉落的吊灯砸伤、楼上漏水泡了楼下邻居的装修。
- 房东的维护义务是前提:保险公司会审查房东是否尽到合理维护义务。长期失修的楼梯、明知漏水不修,理赔时可能被认定为房东过失而打折甚至拒赔。
- umbrella 伞护险:名下多套出租房的房东,可以考虑再加一份个人伞护责任险(personal umbrella liability),把总责任保额撑到更高。
6. 四个覆盖一张表:保什么、不保什么
| 覆盖项 | 保什么 | 不保什么 |
|---|---|---|
| 租客故意破坏 | 租客恶意造成的结构/装修损坏 | 正常损耗、房东自己造成的损坏 |
| 房东自有财物 | 房东提供的家电、家具、设备 | 租客的个人财物 |
| 租金损失 | 承保事故后修缮期的租金 | 租客欠租、主动空置 |
| 第三方责任 | 他人受伤/财损的赔偿与法律费用 | 房东故意行为、长期失修的过失 |
7. 关键数字:保费、自付额与限额怎么看
房东险的保费没有全国统一价,影响因素包括:房屋位置、房龄、建筑结构、出租类型(长租/分租/短租)、索赔历史、保额和自付额(deductible)。几个实操要点:
- 自付额:常见 $500–$2,500。自付额越高保费越低,但小额维修就得自己掏。房东可以算一笔账:把自付额从 $500 提到 $1,000,每年省下的保费要几年才抵得上多掏的 $500。
- 分项限额(sublimit):恶意破坏、租金损失、水损附加险常常各有独立限额,别只看总保额。投保时把 declaration page(保单声明页)的每一项限额逐条看一遍。
- 短租要单独说:做 Airbnb 这类短租,标准房东险通常不保,需要 short-term rental 专门条款或商业保单,不说清楚等于没买。
- 多套房折扣:同一家保险公司保多套出租房、或车房同保(bundle),通常有折扣,报价时主动问。
- 具体保费数字因人而异,以保险公司或持牌经纪的正式报价为准。
8. 买房东险之前,问经纪的 5 个问题
- 这份保单是否明确覆盖租客故意破坏(tenant vandalism / malicious acts)?是标准条款还是需要加 endorsement?分项限额是多少?
- 租金损失(loss of rental income / fair rental value)的触发条件、单月上限和总限额是多少?租客欠租跑路赔不赔?
- 我提供的家电家具按重置成本(replacement cost)还是实际现金价值(ACV)赔?
- 水损方面:下水道倒灌(sewer backup)、地面洪水(overland water)是否包含?要不要单独加?
- 责任险保额是多少?名下多套房要不要加伞护险(umbrella)?
9. 常见坑:6 条红线
- 红线 1:出租了没通知保险公司。原自住房保单可能直接失效,出险先查用途变更,这是拒赔第一大理由。
- 红线 2:把正常损耗当损坏去索赔。地毯磨旧、墙面轻微划痕属于房东的维护成本,硬走保险会被记一次索赔记录,影响续保和保费。
- 红线 3:没做交房取证。没有入住前的照片/视频和 condition report,理赔时说不清”损坏是租客造成的”,保险公司可以直接打回。
- 红线 4:小额损失也报案。几百加元的维修走保险,省不下多少钱,还留一次 claim 记录。设一个心理线:低于自付额 2–3 倍的损失自己修。
- 红线 5:以为房东险保租客的东西。租客财物被盗、租客自己受伤想走房东的保单?不归房东险管。租约里要求租客买租客保险,是保护双方。
- 红线 6:装修升级后没更新保额。花 3 万加了新厨房,重置成本(rebuild cost)变了却不通知保险公司,等于保额不足(underinsured),大灾时按比例赔付吃大亏。
10. 理赔实操:发现租客损坏后的 5 步
第 1 步:固定证据。第一时间拍照、录视频,损坏部位多角度拍,保留时间戳。对比入住前的 condition report 和照片,标出新增损坏。
第 2 步:别急着修。大额损坏先让保险公司派定损员(adjuster)看现场;紧急止损(关水、断电)可以做,但别把损坏部位拆了重装。
第 3 步:及时报案。多数保单要求”尽快”(promptly)通知,拖几周可能影响理赔。报警记录(police report)对恶意破坏类索赔很有帮助。
第 4 步:留好单据。维修报价单、发票、临时安置费用、误工证明,全部归档。租金损失索赔要提供租约和租金流水。
第 5 步:押金和保险分开算。先走租客押金抵扣流程(各省押金规则不同,安省押金只能收最后一个月租金),不够的部分再走保险。两边都要留书面记录。
11. 新手房东 checklist
- ☐ 出租前已通知保险公司,保单已换成 rented dwelling / landlord policy
- ☐ 确认保单含租客故意破坏(vandalism)条款,记下分项限额
- ☐ 确认租金损失(fair rental value)触发条件和限额
- ☐ 责任险保额 ≥ $1,000,000,多套房考虑 umbrella
- ☐ 水损附加:sewer backup / overland water 按需加上
- ☐ 交房 condition report + 全屋照片/视频已存档
- ☐ 租约要求租客购买租客保险并每年提供保单复印件
- ☐ 提供的家电清单(型号、年份)已拍照留档
- ☐ 每年续保时复核保额(尤其装修升级后)
12. 常见问题 FAQ
Q1:租客把墙砸了个洞,房东险赔吗?
A:看保单。如果含租客故意破坏(vandalism / malicious damage)条款,且损坏超出正常损耗,可以赔。没有该条款的标准保单大概率拒赔。买之前务必跟经纪确认这一条。
Q2:租客欠了三个月租金跑路,租金损失险赔吗?
A:不赔。租金损失保障只针对”承保事故导致房屋无法居住”期间的租金,租客欠租属于信用风险,需要专门的租金违约险(rent guarantee insurance),且在加拿大个人房东市场并不普遍,具体以保险公司产品为准。
Q3:房东险比普通房屋险贵多少?
A:通常贵一些,因为风险更高,但具体差价取决于房屋、地区和保额,没有统一数字。以持牌经纪的多家报价对比为准,不要只看一家。
Q4:租客已经买了租客保险,房东还需要房东险吗?
A:需要。租客保险保的是租客的财物和租客的责任,房子的结构、房东的家电、租金损失、房东的责任,一概不管。两者是互补关系,不是替代关系。
Q5: basement 出租房,被淹了赔吗?
A:看水从哪来。 burst pipe(爆管)这类 sudden water damage 通常在基本保障内;下水道倒灌(sewer backup)和地面洪水(overland water)多数要单独加附加险。地下室出租的房东建议把这两项都加上。
相关阅读
官方来源:Intact Insurance 官网(Landlord Insurance 页面)、MoneySense 官网(Insurance for Landlords in Canada 指南)。核验于 2026年10月15日。
关键政策以各保险公司保单条款及各省保险监管机构官网为准。本文仅供信息参考,不构成法律/移民/医疗/投资建议。
📱 更多加拿大生活干货,欢迎加微信交流:UUUMGT