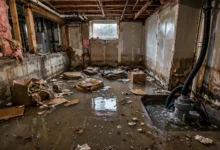
先说三句:下水道倒灌(Sewer Backup)不在标准房屋保险里,必须加购附加险(Endorsement),年费大多在 30–130 加元区间,一年 40 加元很常见;一次倒灌平均损失 2–4.5 万加元,倒灌免赔额通常单独设定(500–2,500 加元),选保额前先盘点地下室装修价值;老房子装一个防倒灌止回阀(Backwater Valve)既降风险、部分保险公司还给保费折扣。
1. 为什么老房子是倒灌重灾区
下水道倒灌是指市政污水或自家排水管的水反向涌入地下室,通常从地漏、马桶、浴缸漫出来。老房子高发有三个原因:第一,陶土管(Clay Pipe)老化开裂、树根侵入造成部分堵塞;第二,老城区多是合流制下水道(Combined Sewer),暴雨时雨水和污水共用一条管,管网一满就往低处反水;第三,老房子的排水管坡度、管径按旧标准修建,排水能力本就不足。
倒灌和”水淹”在保险里是两件事:污水从下水道反涌是 Sewer Backup;雨水从地表、窗户渗入是 Overland Water,两个附加险要分开买。暴雨天两者经常同时发生,不少保险公司建议一起加。
2. 附加险到底保什么:先看清 4 个核心条款
下水道倒灌附加险(Sewer Backup Endorsement)一般包含:
- 赔付上限(Limit):单次事故的最高赔付额,常见档位从几千到几万加元不等,保额越高年费越贵。
- 单独免赔额(Deductible):很多保险公司给倒灌设单独免赔额,常见 500–2,500 加元,和你主保单的免赔额是两回事,买之前务必问清。
- 触发条件:水必须”通过下水道或排水系统进入”才算;长期渗漏、维护不当造成的损坏不赔。
- 清理与修复都包:污水清理、烘干、消毒、受损装修拆除重建,以及临时住宿费用(视条款),一般都在保额内累计。
3. 决策点一:保额选多少——先算地下室值多少钱
保额不是越高越好,而是”刚好盖住最坏情况”。做决定前先盘一遍地下室:
| 地下室类型 | 重建参考 | 保额建议思路 |
|---|---|---|
| 未装修水泥毛坯 | 清理+消毒约数千加元 | 基础档位即可覆盖 |
| 已装修客厅/卧室 | 地板墙面重做约 1.5–3 万加元 | 至少覆盖重装成本 |
| 带出租单元/贵重设备 | 装修+租金损失+设备,3 万加元起 | 选高档位并确认租金损失条款 |
记住:保额是”单次事故上限”,不是”随便用”。问经纪人三个问题:这个保额档还有没有更高一档、差价多少;临时住宿费是单独额度还是占用倒灌保额;连续两次倒灌算一次还是两次事故。
4. 决策点二:免赔额定多少——别让小额理赔变白忙
倒灌免赔额单独设定是加拿大市场的常见做法(常见 500–2,500 加元)。逻辑很简单:小额损失(比如只淹了地毯、清理费几千加元)扣掉免赔额后所剩无几,报了还可能影响续保价格。所以免赔额的选择原则是:定在你”愿意自掏腰包、不报案”的金额上。能轻松承担 1,000 加元的人,选 1,000 档通常比 500 档年费更便宜;反之就选低档。
5. 决策点三:装不装防倒灌止回阀
止回阀(Backwater Valve)装在主排水管上,只允许水单向流出,污水反涌时自动关闭。这是保险公司最认可的预防措施:
- 多家保险公司对装了认证止回阀的房子给附加险 5%–10% 的保费折扣,几年就能把安装费省回来一部分;
- 多伦多、渥太华等城市有补贴计划,安装前先查市政府官网的 basement flooding subsidy;
- 安装需要持证水管工并申请许可,阀门要定期检查清理,堵住的阀门等于没装。
已经倒灌过一次的房子,保险公司可能要求你装止回阀才给续保或维持原保额——这不是建议,是条件。
6. 决策点四:老房子被加价或拒保怎么办
高风险邮编、合流制下水道片区、多次理赔记录的房子,可能遇到附加险涨价、保额被压低甚至拒保。四步应对:
- 第 1 步:先问市政府要你所在街区的内涝历史和管网改造计划,书面材料谈判时有用;
- 第 2 步:装止回阀+污水泵(带电池备份的 Sump Pump),拿着安装证明去谈折扣;
- 第 3 步:货比三家,不同保险公司对同一邮编的风险定价差很多,找保险经纪(Broker)多问几家;
- 第 4 步:实在买不到足额保额的,把省下的保费投入到物理预防(阀门、泵、地下室防水),降低实际损失。
7b. 市政补贴与管线保修:别漏掉这两笔钱
除了保险本身,还有两类”钱”值得老房子业主去查:
- 市政防涝补贴:多伦多、渥太华、汉密尔顿等城市对安装止回阀、污水泵、断开落水管(Downspout Disconnection)提供几百到上千加元的补贴。申请一般在市政府官网搜 “basement flooding subsidy”,需要持证水管工的安装发票,补贴通常在完工验收后发放。
- 污水管线保修(Service Line Warranty):这是另一类产品,保的是”你家到市政主管之间那段地下管线”本身的维修费(挖开修管动辄上万加元),和倒灌附加险保”进屋的水造成的损失”是两回事。安省部分市镇通过 Service Line Warranty of Canada 推广,每年约 60 加元、无免赔额。两类产品不冲突,预算允许可以都配。
小提醒:市政补贴和保险折扣经常要求”持证安装+许可”,DIY 省下的安装费可能让你两头落空。
7. 费用、时间线与关键数字一览
- 年费:30–130 加元/年是主流区间(2026 年报价数据中位数约 129 加元),高风险地区可达 100–150 加元;一年 40 加元属于偏低但真实存在的报价水平,具体以你的保险公司报价为准。
- 免赔额:倒灌单独免赔额常见 500–2,500 加元。
- 单次平均损失:2–4.5 万加元(清理+重建),这就是 40 加元年费”以小博大”的数学基础。
- 止回阀折扣:5%–10% 保费减免(各公司政策不同)。
- 等待期:新加购的附加险可能有 15–30 天等待期,暴雨季前提前买,不要等天气预报。
8. 常见坑 / 红线:这 5 条别踩
- 红线一:以为标准保单自带。标准房屋保险默认不保下水道倒灌,没加附加险就是零保障,出事了才发现为时已晚。
- 红线二:把倒灌险和洪水险搞混。雨水漫进地下室走 Overland Water,污水反涌走 Sewer Backup,两个都要加才算齐,暴雨天经常同时触发。
- 红线三:地下室装修完不更新保额。毛坯时买的低保额,装修成影音室后一次倒灌就超上限,装修完记得调保额。
- 红线四:地漏堆杂物、阀门从不检查。理赔时若被认定为维护不当,保险公司可以拒赔部分或全部。
- 红线五:出事后先扔东西再拍照。被污水泡过的物品先拍照留证再处理,清理发票全部保留,这是理赔的弹药。
9. 出险后理赔 4 步
- 第 1 步:断电(水淹到插座高度先关总闸)、拍照录像留证,24 小时内报案;
- 第 2 步:找有污水处理资质的清理公司,保留所有发票;
- 第 3 步:理赔员(Adjuster)上门定损,确认是”倒灌”而非”渗漏”或”洪水”;
- 第 4 步:按保额上限扣减免赔额后赔付,装修重建建议拿两份报价对比。
10. 新手 checklist:买之前逐项打勾
- ☐ 确认保单里有没有 Sewer Backup Endorsement,没有就加;
- ☐ 问清倒灌的单独免赔额是多少(500–2,500 加元常见);
- ☐ 保额是否覆盖地下室重装成本+清理费;
- ☐ Overland Water 是否也一起加了;
- ☐ 有没有止回阀/污水泵,能否拿折扣;
- ☐ 新附加险的等待期是哪天生效;
- ☐ 地下室贵重物品清单和照片是否已存档。
常见问题 FAQ
Q1:一年 40 加元的倒灌险是真的吗?会不会是噱头?
A:是真的,但它是”起步价”。低风险地区、基础保额档确实能做到一年几十加元;高风险邮编或高保额档会到 100–150 加元。看报价时重点对比保额和免赔额,别只看年费。
Q2:租客的房子倒灌了,谁负责?
A:房东的房屋保险保建筑结构,租客的财物要靠租客自己的租客保险(Tenant Insurance)里的附加条款。房东和租客最好都确认各自保单。
Q3:已经倒灌过一次,还能买到附加险吗?
A:一般能,但可能涨价或被要求先装止回阀。连续多次理赔后个别公司会拒保,这时找保险经纪多问几家,同时把物理预防做到位。
Q4:止回阀自己能装吗?
A:不建议 DIY。需要持证水管工安装并申请市政许可,装错位置或不做定期维护,阀门可能失效,保险公司也可能不认折扣。
相关阅读
官方来源:Insurance Bureau of Canada (IBC)、Canada.ca、MyChoice 保险报价数据。核验于 2026年10月15日。
关键政策以各保险公司条款及 IBC / 各省官网为准。本文仅供信息参考,不构成法律/移民/医疗/投资建议。
📱 更多加拿大生活干货,欢迎加微信交流:UUUMGT