先说三句:Wealthsimple Roundup 会把你每笔刷卡消费凑整到 1 加元,零头自动投进投资组合或高息储蓄账户;按每周 30 笔消费的中等画像测算,一年能攒约 780 加元,十年复利(年化 6%)约 1.03 万加元;管理费 Core 0.5%/年、Premium 0.4%/年,第一年费用不到 5 加元——真正吃掉收益的从来不是手续费,而是”为了凑整多消费”和”钱躺在现金账户里不动”。
Round-up 到底是什么?先把机制讲清楚
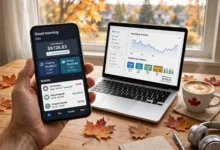
Round-up(零钱凑整)是 Wealthsimple 在 2018 年推出的功能,逻辑极其简单:你在 App 里绑定一张加拿大借记卡或信用卡,之后每笔消费都会被”向上凑整”到最接近的 1 加元,差额自动转入你指定的 Wealthsimple 账户——可以是自动投资组合(managed investing),也可以是高息储蓄账户。
举个例子:买一杯 3.30 加元的咖啡,系统凑整到 4.00 加元,0.70 加元自动存走;买 12.99 加元的午餐,凑整到 13.00 加元,0.01 加元存走。你几乎感觉不到钱在动,但每一笔消费都在往未来的自己”缴税”。
几个关键机制点:第一,绑定的是”消费行为”不是”固定金额”,你花得多攒得多、花得少攒得少;第二,资金是按汇总周期从你的银行账户划扣,不是每笔实时扣(具体划扣节奏以 Wealthsimple 官网说明为准);第三,功能本身不额外收费,收的是投资账户原本的管理费。
测算方法:三种消费画像,一年三笔账
为了实测一年到底能攒多少,我们设定了三种典型画像。先讲清楚测算假设,数字才有意义:
核心假设:单笔凑整金额的期望值约 0.40–0.50 加元。理论上,如果消费金额的小数部分均匀分布,凑整期望值正好是 0.50 加元;但现实中消费价格大量以 .99 结尾(比如 12.99 只凑 0.01),真实均值往往更低。我们取保守值:轻度画像 0.40、中度 0.50、重度 0.55。
画像 A · 轻度消费(学生/宅家党):每周约 15 笔刷卡(买菜、交通、偶尔外食),单笔平均凑整 0.40 加元。
画像 B · 中度消费(上班族):每周约 30 笔刷卡(通勤咖啡、午餐、超市、日用品),单笔平均凑整 0.50 加元。
画像 C · 重度消费(高频刷卡族):每周约 50 笔刷卡(几乎所有消费都走卡),单笔平均凑整 0.55 加元。
注意:这里统计的是”刷卡笔数”不是”消费金额”——round-up 只看笔数和凑整零头,一笔 200 加元的大额消费和一笔 3 加元的咖啡,在凑整金额上没有本质区别。
第一年:你到底能攒下多少
直接上数字(按 52 周计算):
画像 A:15 笔 × 0.40 × 52 周 = 约 312 加元/年,相当于每周自动存下 6 加元。
画像 B:30 笔 × 0.50 × 52 周 = 约 780 加元/年,相当于每周自动存下 15 加元。
画像 C:50 笔 × 0.55 × 52 周 = 约 1,430 加元/年,相当于每周自动存下 27.5 加元。
横向对比一下:加拿大统计局数据显示,加拿大家庭平均储蓄率长期在个位数徘徊,很多年轻人年底一算”一年没存下钱”。Round-up 的价值不在于金额有多大,而在于它把储蓄变成了”默认动作”——你不需要每月做一次”要不要存钱”的艰难决定。
但也要泼一盆冷水:如果你本来每月定投 500 加元,round-up 一年 780 加元只是锦上添花;如果你一分钱都存不下,这 780 加元就是从 0 到 1 的突破。它的定位是”储蓄习惯启动器”,不是”财富密码”。
第五年、第十年:复利把小钱放大的样子
假设 round-up 的钱进入自动投资组合,年化回报 6%(接近全球股债混合组合的长期历史水平,实际有波动),我们看复利效果:
画像 A(年存 312):5 年后约 1,760 加元,10 年后约 4,112 加元。
画像 B(年存 780):5 年后约 4,400 加元,10 年后约 10,281 加元。
画像 C(年存 1,430):5 年后约 8,065 加元,10 年后约 18,847 加元。
(计算方式:每年投入 P、年化 6% 的普通年金终值 = P × [(1.06^10 − 1) / 0.06],系数约 13.18。)
十年 1 万加元是什么概念?差不多是一次说走就走的长途旅行,或者一套像样家电的全款,或者 TFSA 里一笔像样的启动资金。Round-up 最大的复利不是数字上的,而是行为上的:坚持十年每周自动存钱的人,大概率已经养成了更大的储蓄习惯。
费用账本:0.5% 管理费到底扣多少
这是大家最关心的一笔账。Wealthsimple 自动投资组合的管理费:Core 账户 0.5%/年,Premium 账户(余额超 10 万加元)0.4%/年;组合里的 ETF 本身还有约 0.1%–0.2%/年的内扣费用(MER)。费率可能调整,具体以官网费率表为准。
拿画像 B 第一年算:全年陆续存入 780 加元,年内平均余额约 390 加元。0.5% 管理费 ≈ 1.95 加元/年,ETF 内扣费再加约 0.5 加元。第一年总费用不到 2.5 加元——也就是一杯 Tim Hortons 中杯咖啡的钱。
即使到第十年、余额 1 万加元时,年费用约 50–70 加元,而当年复利收益约 600 加元,费用占比依然很小。结论很明确:在 round-up 这种小额场景下,管理费几乎可以忽略不计。网上”攒的钱还不够交手续费”的说法,算完账就不成立——除非你踩中了下面这些隐性成本。
隐性成本清单:这 4 笔钱比手续费贵得多
1. 为了凑整而多消费(最贵的一项)。这是 round-up 唯一的”结构性陷阱”:如果你因为”反正有零头能存”而多买一杯 5 加元的奶茶,一年多花 260 加元,远超你攒下的零头。Round-up 是储蓄工具,不是消费许可证。
2. 钱进了低息现金账户的机会成本。如果你把 round-up 指定进普通现金账户而不是投资组合,长期看你放弃的是市场回报。780 加元躺 10 年按 6% 算是 1.4 万,按 0.5% 活期算是 8,200——差距 5,800 加元,这才是真正的”隐性成本”。
3. 绑定信用卡的高息风险。Round-up 可以绑信用卡,但如果你有欠款未还清,信用卡 19.99%–22.99% 的年息会把你攒的每一分钱连本带利吃掉。先还清卡债,再谈 round-up。
4. non-registered 账户的税务复杂度。如果 round-up 进的是非注册投资账户,每年的资本增值、利息、分红都要报税;小额多笔进出会让报税表变复杂。优先选 TFSA(免税)或 RRSP(延税),既省税又省心。
“攒的没手续费多”什么时候成立?算给你看
我们把这个流传甚广的说法做个压力测试,看它在什么条件下才成立:
场景一:极轻度使用。每月只刷 10 笔、平均凑整 0.30,一年攒 36 加元。第一年费用约 0.2 加元——还是费用更小,不成立。
场景二:频繁提现。攒 3 个月提出来花掉,再攒再提。费用依然按余额比例收,一年费用不到 2 加元——还是不成立,只是你白忙活一场。
场景三:唯一成立的场景——为凑整刻意多消费。每月多花 100 加元”制造零头”,一年多花 1,200 加元,只多攒下约 60 加元零头。这时候确实”花的比攒的多”,但多花的不是手续费,是你自己的消费。
所以这句话的准确版本应该是:“攒的没有多花的消费多”——敌人从来不是 0.5% 的管理费,而是 round-up 给你制造的”我在存钱”的幻觉。只要消费行为不变,手续费永远追不上你攒的速度。
Round-up vs 每月定投:同样一年差多少
拿画像 B 的 780 加元/年做对比:每月定投 65 加元,一年也是 780 加元。在同样 6% 年化下,两者十年终值差距不到 2%——定投略高,因为钱入场更早、更规律。
那 round-up 的优势在哪?行为门槛。定投需要你每月做一次决定、预留一笔整数,对”存不下钱的年轻人”来说,这个决定每月都会失败一次。Round-up 把决定外包给了系统:你不需要”决定存钱”,只需要”正常生活”。对自律的人,定投更优;对存不下钱的人,能坚持的 round-up 远胜于坚持不下来的定投。
最优解其实是组合:round-up 负责”无痛打底”,外加一笔小额定投(比如每月 100 加元)负责”确定性积累”。两者不冲突,可以同时开。
适合谁、不适合谁:一张对照表
适合开 round-up 的人:月光族、存不下钱的年轻人;刚来加拿大、想顺手建立信用和储蓄习惯的新移民;已经有定投、想再”无痛加码”的人;刷卡笔数多、现金用得少的人。
不适合的人:还有信用卡欠款没还清的人(先还债,利息是 20% 起跳);每月消费笔数极少(全现金生活)的人——一年攒几十加元,意义不大;已经有成熟投资体系、不想多一个账户打理的人;自控力差、会因”反正能存零头”而多消费的人——这类人开 round-up 反而更贵。
一句话总结:round-up 是给”想存钱但存不下”的人准备的脚手架,不是给”已经会存钱”的人准备的加速器。
常见坑与红线:6 条
1. 别为了凑整多买东西。多花 1 加元”制造” 0.5 加元零头,是拿 1 块钱换 5 毛钱,永远亏。消费决策和 round-up 必须完全脱钩。
2. 有卡债先还卡债。信用卡欠款年息 19.99% 起,而 round-up 的钱年化 6% 都不到。用借未来的钱去”存钱”,是数学上最亏的交易。
3. 优先选 TFSA,别直接进 non-registered。小额高频进出在非注册账户里报税很麻烦,TFSA 内增值免税、取用灵活,是 round-up 的最佳容器(注意别超年度供款额度)。
4. 余额大了以后重新评估费率。当 round-up 账户余额超过 1–2 万加元,可以对比自选 ETF 组合(比如 XEQT,MER 约 0.2%):0.5% 管理费 vs 0.2%,1 万加元一年差 30 加元。小钱无所谓,大钱值得算。
5. Emergency fund 别指望 round-up。投资组合有波动、赎回要时间,紧急备用金(3–6 个月开支)应该单独放在高息储蓄账户,和 round-up 分开。
6. 换卡后记得重新绑定。银行卡挂失、换卡、过期后,round-up 会静默停止——很多人半年后才发现”怎么没攒下钱”。每季度检查一次绑定状态。
新手 checklist:开通前 7 步
1. 先确认有 1–3 个月开支的 emergency fund,已经单独存好。
2. 还清信用卡欠款(有欠款就先别开)。
3. 在 Wealthsimple 开户,账户类型优先选 TFSA(注意年度供款额度,以 CRA 官网为准)。
4. 风险问卷如实填写——round-up 的钱也是真金白银,风险等级别乱选。
5. 先绑定常用借记卡,信用卡等完全还清欠款、消费自律后再考虑。
6. 设 3 个月观察期:看看实际攒了多少、有没有刺激多消费。
7. 余额超过 5,000 加元后,评估是否加一笔月定投、或转自选 ETF 降费率。
FAQ
Q1:Round-up 的钱什么时候真正从我银行账户划走?
A:不是每笔消费实时划扣,而是按 App 内的汇总周期统一划转,具体节奏以 Wealthsimple 官网说明为准。你会在银行账单上看到一笔汇总扣款,而不是几十笔零散扣款。
Q2:可以指定 round-up 的钱进 TFSA 吗?
A:可以。开户时选择账户类型,把 round-up 目标设为 TFSA 即可。TFSA 内增值免税,是 round-up 最合适的容器,但注意不要超过 CRA 规定的年度供款额度。
Q3:手续费真的不会超过我攒的钱吗?
A:按正文测算,中度画像第一年费用不到 5 加元,攒下 780 加元——差了两个数量级。唯一能让”花的超过攒的”成立的,是为凑整刻意多消费,而不是手续费。费率以官网最新费率表为准。
Q4:换了银行卡,round-up 会自动跟着走吗?
A:不会。换卡、挂失、卡片过期后需要手动重新绑定,否则 round-up 会静默停止。建议每季度检查一次绑定状态。
Q5:Round-up 适合作为唯一的投资方式吗?
A:不适合。它是”习惯启动器”不是”投资组合”。金额小、节奏不稳定,长期财富积累还是要靠定期定额投入。把它当作定投之外的”无痛加码”最合适。
相关阅读
官方来源:Wealthsimple 官网、Canada.ca、CRA 官网。核验于 2026年10月20日。
关键政策以官方平台 / CRA 官网为准。本文仅供信息参考,不构成投资建议。
📱 更多加拿大生活干货,欢迎加微信交流:UUUMGT