先说三句:
- 安省标准车险(包括无过错下的 DCPD 直接赔偿财产损失险)只赔”把车修好”,不赔”修好之后车贬值了”——加拿大法院一贯立场是:事故贬值属于难以客观衡量的推测性损失,保险公司没有赔付义务。
- 理论上存在 2 条索赔路径:① 向保险公司正式提出贬值索赔(绝大多数被拒,极少数以协商和解收场);② 起诉全责司机走侵权索赔(门槛极高、需要专家评估报告、成功案例极少)。两条路都不轻松,下文把每条路的流程、成本和现实成功率一次讲透。
- 对新车车主而言,最实际的其实是”防患于未然”:提车时加购 OPCF 43(免除折旧扣除条款)、事故后第一时间固定证据、修车坚持用原厂件并保留全部单据。本文仅为信息整理,不构成法律建议;具体个案请咨询安省持牌律师。
贬值损失到底指什么?先分清三个概念
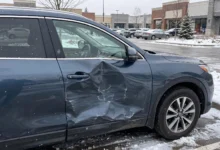
很多车主把三件事混在一起:”我的车被撞了,修好了,但卖的时候买家一查 CARFAX 有事故记录就压价”——这就是本文要讲的事故贬值损失(Diminished Value):车辆经过合理维修、恢复到事故前机械状态后,仅仅因为”有过事故记录”而在二手市场上卖不出同款无事故车的价格,中间的差价。
但它和另外两个概念完全不同,先分清:
- 事故贬值(Diminished Value):修好后的车,因事故历史导致转售价值下降。这是本文主题,安省车险基本不赔。
- 自然折旧(Depreciation):车开出车行就贬值,这是市场规律,不是损失,更没人会赔你。
- 全损时的折旧扣除(Depreciation Deduction):车撞到报废(Total Loss)时,保险公司按”事故当天实际现金价值”赔,会扣掉你用车这段时间的折旧。新车车主可以用 OPCF 43(Removing Depreciation Deduction,免除折旧扣除条款) 对冲这一点——但注意,OPCF 43 只管”报废时不扣折旧”,不管”修好后的贬值”,这是两个完全不同的保障。
一句话:你能向保险公司争取的,是”修车钱”和”报废时的车价”;你争取不到的,是”修好后因为事故记录卖便宜了的那部分”。理解这一点,后面两条路径的成败逻辑就都顺了。
安省无过错车险:为什么贬值索赔这么难
安省实行无过错保险制度(No-Fault Insurance)。你是无责方时,修车走的是自己保单里的 DCPD(Direct Compensation – Property Damage,直接赔偿财产损失险):由自己的保险公司按责任比例赔付修车费用、拖车、租车(Loss of Use)等直接损失。
贬值损失卡在了三个关口:
- 保单条款不覆盖。安省标准车险保单(OAP 1 车主保单)列明的是”直接损失”:维修、重置、施救。贬值是”未来转售时可能发生的间接损失”,不在承保范围内。安省金融监管局 FSRA(Financial Services Regulatory Authority of Ontario) 目前也不允许保险公司把贬值保障作为可选附加险出售——也就是说,你想多花钱买这份保障,市场上根本没有。
- 判例法不支持。加拿大法院在多起案件中认定:保险公司修好车辆、恢复到事故前状态后,合同义务即履行完毕;贬值损失因人、因市场而异,属于推测性(Speculative)损失。安省、阿省、BC 省法院均持这一立场。
- 举证极难。即使走法院,你也要证明”这辆车如果没出过事故,今天能卖多少钱”——一个从未发生的平行世界的价格。法官要看到的是专家评估报告、同款车市场成交数据,而不是车行销售随口说的”事故车要便宜两三千”。
顺带提醒一个 2024 年后的新变量:安省自 2024 年 1 月起允许车主书面选择退出 DCPD(签 OPCF 49 表格),保费大约能省 5%–10%。但代价是:无责事故发生后,你连修车钱都不能再找自己的保险公司要。如果你退出了 DCPD,贬值索赔这条路连”先修好车”这一步都走不顺——务必先确认自己的保单里 DCPD 还在不在。
路径一:向保险公司正式提出贬值索赔
这是大多数车主第一反应:”我是无责方,对方全责,凭什么我的车贬值了没人管?”流程上你可以这样走,但请先读完本节末尾的”现实成功率”再决定投入多少精力。
第 1 步:先完成正常理赔。走 DCPD 把车修好,保留全部维修工单、零件清单(注明原厂 OEM 还是副厂件)、维修前后照片、CARFAX 报告。贬值索赔是”修好之后”的第二步,车都没修完就谈贬值,保险公司不会理你。
第 2 步:书面提出索赔。给自己的保险公司(DCPD 下是你的保险公司处理)发书面信函,明确提出 diminished value claim,附上:购车发票/合同、事故责任认定(警方报告或保险公司责任划分信)、维修记录、一份第三方评估报告(见下文证据清单)。电话里口头说”我觉得车贬值了”不算正式索赔。
第 3 步:等保险公司回应,准备谈判或投诉。大概率你会收到拒赔信,理由通常是”保单不承保间接损失”。这时你有三个选择:接受;拿着评估报告继续谈判(极少数案例中,保险公司为息事宁人给出小额和解,尤其当维修质量有争议时);向 GIO(General Insurance Ombudservice,加拿大保险申诉专员署) 投诉——GIO 处理的是保险公司服务与理赔流程争议,但它不能改写保单条款,不能命令保险公司赔付保单不承保的项目。
现实成功率:按公开报道与判例统计,通过保险途径拿到贬值赔偿的案例极为罕见。美国一些州(如佐治亚州)法律明确支持贬值索赔,加拿大没有对应的成文法支撑。把这条路径理解为”程序上必须走完的一步”更准确——它的真正价值在于:完整的书面索赔记录,是你走路径二(起诉)时证明”已穷尽保险救济”的重要证据。
路径二:起诉全责司机,走侵权索赔
保险不赔,能不能直接告撞你的人?理论上可以:侵权法(Tort Law)下,全责司机的过失造成了你的财产损失,你可以索赔”可合理预见的全部损失”。但”理论上可以”和”法庭上拿得到”是两回事。
第 1 步:确认管辖法院与金额。安省小额索赔法庭(Small Claims Court)受理上限为 35,000 加元,贬值索赔金额一般在这个范围内,可以走小额法庭,程序相对简化、不强制请律师。超过 35,000 加元则要走安省高等法院(Superior Court),成本陡增。
第 2 步:发律师函(Demand Letter)。在起诉前,由律师向全责司机(实际应诉和掏钱的通常是对方的保险公司,即第三方责任险承保方)发出正式索赔函,列明贬值金额计算依据。很多纠纷在这一步和解——但贬值类案件中,对方保险公司同样会以”判例不支持”为由拒绝,和解率远低于普通修车费纠纷。
第 3 步:准备专家证据。这是整个路径的胜负手。法庭要看到:① 事故前车辆的市场价值(购车价、里程、车况证明);② 事故后同款无事故车的市场价 vs 有事故记录车的市场价(至少 3–5 个可比成交案例);③ 有资质的车辆评估师(Appraiser)出具的书面贬值评估报告。加拿大市面上有专门做贬值评估的机构,报告费用约数百加元(公开报道中一家机构收费约 695 加元),这笔钱无论输赢都要自己先掏。
第 4 步:注意诉讼时效。安省《时效法》(Limitations Act, 2002)下,侵权索赔的一般时效为发现损失后 2 年。不要拖到车卖了才想起来告——时效从你知道(或应当知道)损失发生时起算,具体个案请咨询持牌律师确认。
现实成功率:公开可查的判例中,原告纯粹以”修好后的贬值”为由胜诉并拿到足额赔偿的案例极少。法官常见的驳回理由是:损失金额属推测、原告尚未实际出售车辆故损失未”实现”、维修已恢复车辆价值。换句话说,路径二不是”走流程就能拿到钱”的路,而是”证据极强、金额够大、请得起律师才值得一试”的路。
费用、时间线与关键数字
| 项目 | 数字 | 说明 |
|---|---|---|
| 小额索赔法庭上限 | 35,000 加元 | 安省 Small Claims Court monetary limit;超限走高等法院 |
| 贬值评估报告费用 | 约 300–700 加元 | 第三方评估机构收费,索赔前自付;以官网报价为准 |
| 小额法庭立案费 | 约 100–300 加元 | 按索赔金额分档;以 Ontario Courts 官网为准 |
| 侵权索赔时效 | 一般 2 年 | 安省 Limitations Act, 2002;自发现损失起算,个案请咨询律师 |
| OPCF 43 适用期 | 通常新车前 2 年左右 | 各保险公司条款不同,以你的保单为准;只保全损不扣折旧 |
| 退出 DCPD 的保费节省 | 约 5%–10% | 行业估算;代价是无责事故修车自理 |
| DCPD 免赔额 | 0 / 300 / 500 加元常见 | 看保单约定;部分公司 DCPD 免赔额为 0 |
时间线参考:事故发生 → 7 天内通知保险公司 → 修车 2–6 周 → 书面提贬值索赔 → 保险公司 4–8 周回应 → 若被拒、决定起诉:律师函 2–4 周 → 小额法庭从立案到开庭通常 6–12 个月。全程走下来,一起贬值官司拖 1 年以上是常态——这也是为什么”值不值得告”要先算经济账:索赔 3,000 加元贬值,评估报告 + 立案费 + 误工先花掉近 1,000,赢面还不大。
两条路径都要用的证据清单
无论走保险还是走法院,没有证据就没有索赔。事故发生后按这个顺序固定证据:
- 事故现场证据:警方报告(Police Report)编号、现场照片/行车记录仪视频、对方司机驾照与保单信息、目击者联系方式。
- 责任认定文件:保险公司出具的责任划分结论(Fault Determination),无责(Not at Fault)是贬值索赔的前提——你自己全责或主责,贬值索赔基本没有讨论空间。
- 购车与车况证明:购车发票、贷款/Lease 合同、事故前保养记录、里程数。新车贬值索赔的核心论点是”我的车几乎是新的”,里程越低、车龄越短,论证越有力。
- 维修全套单据:维修工单、零件清单(坚持原厂 OEM 件并留书面证明)、维修前后对比照片、维修厂资质。副厂件维修会让对方攻击”贬值是你自己修得便宜造成的”。
- CARFAX / 车辆历史报告:事故记录上 CARFAX 是贬值的直接来源,保留报告副本;同时它也是你证明”事故前无事故、车况清白”的证据。
- 贬值评估报告:找独立第三方评估机构(不是车行销售)出具书面报告,包含事故前估值、可比无事故车成交价、有事故记录车成交价、贬值金额计算过程。这是法庭唯一认真看的数字来源。
6 个常见坑与红线
- 红线:把 OPCF 43 当成贬值险。这是新车车主最常见的误解。OPCF 43(免除折旧扣除)只在车辆全损报废时让你按购车价获赔,不覆盖”修好后的贬值”。车修好了、继续开了,OPCF 43 派不上用场。
- 坑:事故后立刻把车贱卖了再索赔”差价”。贱卖的价格会被对方质疑为”你自己不会卖”,反而削弱索赔基础。正确做法是先拿评估报告固定贬值金额,卖车走正常市场渠道并保留全部交易记录。
- 坑:用车行销售的口头报价当证据。“车行说事故车要少卖 5,000″在法庭上几乎没有证明力。法官要的是可比成交数据和专家报告,不是销售话术。
- 红线:错过诉讼时效。安省侵权索赔一般时效 2 年,拖过时效再完美的证据也没用。从事故发生就开始计时,不要等”有空再说”。
- 坑:退出 DCPD 省保费,反而堵死自己的路。2024 年后安省允许书面退出 DCPD 省 5%–10% 保费,但无责事故后修车、租车都要自掏腰包。对开新车、还在还贷款的车主,这笔”节省”大概率得不偿失。
- 坑:把”对方全责”等同于”对方赔一切”。安省无过错制度下,无责方的修车是找自己的保险公司(DCPD),不是找对方司机要钱。只有 DCPD 不覆盖的损失(如贬值这类间接损失),才需要走侵权途径向全责方主张——而这条路的门槛,本文已经讲清楚了。
新车车主的行动 checklist
- ☐ 翻出保单,确认 DCPD 还在(没签过 OPCF 49 退出表)、OPCF 43 是否在保单上
- ☐ 事故后 7 天内通知自己的保险公司,并报警拿警方报告编号
- ☐ 拍现场照片、拷行车记录仪视频,记下对方驾照与保单信息
- ☐ 修车选有资质的维修厂,要求原厂 OEM 件,保留全部工单和零件清单
- ☐ 拉一份 CARFAX,确认事故记录如实登记(这既是贬值的”因”,也是你车况清白的”证”)
- ☐ 修好后 30 天内书面提出贬值索赔,附上评估报告(先询价,算好经济账)
- ☐ 被拒后冷静评估:索赔金额 −(评估费 + 立案费 + 时间成本)是否为正,再决定是否起诉
- ☐ 决定起诉前,先咨询安省持牌律师做一次个案评估(很多律师提供首次免费咨询)
防患于未然:提车时就该做对的 4 件事
既然事后索赔这么难,把功夫下在事前,回报率要高得多:
- 买 OPCF 43。新车落地 2 年内这是性价比最高的附加险:万一全损,按购车价赔而不是扣折旧后的价。它不保贬值,但保的是更大的风险敞口。
- 别轻易退 DCPD。除非你的车残值很低、且你能承担无责事故后自费修车,否则保留 DCPD。省下的 100–200 加元保费,抵不上一次事故的麻烦。
- 装行车记录仪。无责认定是贬值索赔(以及一切索赔)的前提,一段清晰的追尾视频胜过十页扯皮。
- 考虑 GAP 险(如果你是长贷买的新车)。GAP 填的是”保险按折旧后车价赔、全损后贷款还欠一截”的缺口,和贬值不是一回事,但同样是新车车主的财务安全垫。注意区分 GAP 与 OPCF 43,别被车行销售混为一谈。
常见问题 FAQ
Q1:新车开了 3 个月被追尾,对方全责,修好后我能拿到贬值赔偿吗?
A:大概率拿不到。你的 DCPD 会赔修车,但贬值不在保单承保范围内。你可以书面提出索赔并附上评估报告,但要做好被拒的准备;起诉全责司机的胜诉率同样很低。更实际的做法是把证据留齐,把这次的经验用在下次买车的保险配置上。
Q2:找评估机构出一份贬值报告要多少钱?报告能保证拿到赔偿吗?
A:公开报道中专门机构的收费约数百加元(例如约 695 加元,以官网报价为准)。报告是索赔的必要条件,但不是充分条件——保险公司和法官都可能不认可报告的结论。先算经济账:贬值金额如果只有两三千加元,报告费加诉讼成本可能吃掉近一半。
Q3:OPCF 43 能帮我拿到贬值赔偿吗?
A:不能。OPCF 43 只在车辆全损时免除折旧扣除,让你按购车价获赔;车辆修好继续使用,不触发 OPCF 43。这是两个不同的保障,不要混淆。
Q4:我把车卖了之后,还能索赔贬值吗?
A:卖车本身不消灭索赔权,但会让举证更难:你需要证明成交价低于”无事故同款车的市场价”,且差价确实由事故记录造成。建议在卖车前先拿到书面评估报告、保留全部交易记录,并注意 2 年诉讼时效。具体个案请咨询持牌律师。
Q5:安省以外,比如 BC 省,贬值索赔容易些吗?
A:没有本质区别。加拿大各省法院对贬值损失的立场基本一致:保险修好车辆即履行义务,贬值属推测性损失。美国部分州(如佐治亚州)有成文法支持贬值索赔,加拿大没有对应的法律,这是两国最大的不同。
相关阅读
官方来源:FSRA (Financial Services Regulatory Authority of Ontario), GIO (General Insurance Ombudservice), Ontario Courts – Small Claims Court。核验于 2026年10月4日。
关键政策以 FSRA、各保险公司保单条款及安省法院官网为准。本文仅为信息整理,不构成法律建议;是否索赔、是否起诉请根据自身情况判断,具体个案请咨询安省持牌律师(Licensed Lawyer / Paralegal)。
📱 更多加拿大生活干货,欢迎加微信交流:UUUMGT