先说三句:第一,加拿大标准房屋保险默认不保”洪水”——河水上涨、暴雨内涝漫进屋的地表洪水(Overland Water),以及污水从地下室地漏反涌的上水道倒灌(Sewer Backup),都不在标准保单里,都要额外加购条款。第二,最值得加购的 4 个条款是下水道倒灌、地表洪水、地下水渗水保护、污水泵失效附加条款;一场暴雨可能同时触发前两个,只买一个等于只保一半损失。第三,下水道倒灌是加拿大地下室进水的头号原因,平均一单索赔 $20,000–$45,000,而倒灌附加条款一年只要约 $30–$100,是全保单里性价比最高的加购。
一、标准保单到底保”水”的哪一种
很多屋主被拒赔后才知道:自己买的”全面”房屋保险,对水的态度是分场景的。先把四种进水方式分清:
- 突发爆裂水管(Burst Pipes):屋内水管突然爆裂、水漫厨房——标准保单一般承保,因为是”突发意外”。
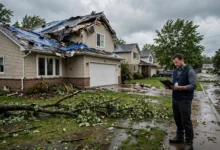
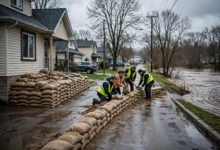
- 地表洪水(Overland Water):暴雨、河水上涨、融雪,地表水从门窗、地基缝、窗井灌入——标准保单不保,需加购地表洪水附加条款。
- 下水道倒灌(Sewer Backup):市政管网被暴雨冲垮,污水从地下室地漏、马桶、洗手池倒灌回来——标准保单不保,需加购倒灌附加条款。
- 地下水缓慢渗漏(Seepage):地下水经年累月从地基裂缝、地板接缝慢慢渗入——保险公司认定为”维护不当”,绝大多数保单都不保,只能靠专项的地下水保护条款或自己防潮。
一项由 Rates.ca 与 BNN Bloomberg 的联合调查发现,约三分之一(32%)的加拿大人误以为标准房屋保险包含洪水保障——它不包含。加拿大保险局(Insurance Bureau of Canada,IBC)的数据显示,过去 15 年极端天气的保险索赔激增了 400%,过去十年加拿大发生 35 起以上造成保险损失超 $30,000,000 的灾难性洪水,平均每年与水相关的保险损失接近 $8 亿。而 2024 年承诺的联邦洪水保险计划(目标 2026 年 4 月上线)已错过期限、至今没有新的时间表,高风险地区的屋主依然只能靠商业保险。
二、加购条款 1:下水道倒灌(Sewer Backup Endorsement)
这是加拿大地下室进水的头号原因,也是 4 个条款里最值得先买的。暴雨或融雪季,市政污水管网被冲垮,污水会反向从你家最低点——地下室地漏、马桶、洗衣房水槽——涌回来。注意这是”黑水”(Black Water),含病原体,必须专业消杀,不能自己拖拖地了事。
保什么:墙体、地板等结构修复;被污水泡坏的家具家电;专业清理消杀费用;修复期间的额外住宿开支(Additional Living Expenses)。
多少钱:一年约 $30–$100(按保险经纪行业数据),老城区(合流制下水道)可能到 $100–$150。对比平均一单索赔 $20,000–$45,000,这条款的杠杆是几百倍。多数保险公司还有倒流防止阀(Backwater Valve)折扣:装了认证阀门的屋主,条款保费可再降 5%–10%。
不保什么:明知堵塞不修、疏于维护造成的倒灌;渐进式渗漏;以及外部洪水漫进来的水(那是地表洪水条款的活)。
谁最该买:地下室有卫生间/洗衣房的;房子在老城区、合流制管网片区的;所在城市近年暴雨内涝上过新闻的。基本等于”有地下室的都该买”。
三、加购条款 2:地表洪水(Overland Water Endorsement)
这是标题里”保险不赔洪水”真正指的条款。河水上涨、暴雨内涝、快速融雪,地表水从门、窗、窗井、地基裂缝灌入——标准保单明确除外,必须单独加购。
保什么:淡水洪水造成的结构与财物损失。注意是淡水:海水倒灌、风暴潮(Tidal Surge)通常不在此列,沿海地区需问经纪人有无专项条款。
多少钱:标准风险地区一年约 $100–$300;洪水高风险区的房子保费显著更高,极高风险区的房子甚至可能买不到这条(保险公司直接拒保)。买房前查洪水风险图(Flood Map)比砍价更重要。
关键提醒:一场大暴雨里,地表洪水和下水道倒灌经常同时发生——雨水从窗井灌入的同时,污水也从地漏反涌。只买其中一条,理赔时保险公司会按”水从哪进来”逐项核定,另一半损失自担。经纪人普遍建议两条一起买,部分公司有打包价。
四、加购条款 3:地下水渗水保护(Groundwater Protection)
这是最容易被忽略的一条。地下水位上升,水从地基、地板接缝缓慢渗入——标准条款和上面两条都不保它,因为它被归类为”渐进式损害/维护问题”。部分保险公司(如 Intact 的 Enhanced Water Damage Package)提供可选的地下水保护(Groundwater Protection,Optional)附加。
适合谁:地下水位高的地区(如安省部分湖滨社区、BC 低洼地带);老房子地基有细微裂缝的;地下室常年潮湿、除湿机不停机的。这类房子与其赌”渗水不算洪水”,不如问经纪人有没有地下水选项。
现实一点:这条不是每家公司都卖、不是每个省都批。如果买不到,退而求其次的办法是做好物理防潮:地基裂缝注胶、窗井加盖、 French Drain(法式排水沟)保持通畅——这些维护记录在理赔争议时也能证明你尽了维护义务。
五、加购条款 4:污水泵失效附加条款(Sump Pump Failure Rider)
很多有地下室的房子装了污水泵(Sump Pump):暴雨时把集水坑的水抽出去。一旦停电或水泵烧坏,水会从集水坑漫上来淹地下室。这种损失的归属很微妙——有的公司把它并入下水道倒灌条款,有的则要求单独的附加条款(Rider),有的干脆不保。
买之前问经纪人三句话:第一,我的水泵失效保不保?第二,保的话是含在倒灌条款里还是要单独加?第三,停电导致的水泵停转算不算(很多只保机械故障、不保停电)?
配套动作:给污水泵配电池备用电源(Battery Backup),几百加元;多伦多市的”地下室防洪补贴计划”(Basement Flooding Protection Subsidy Program)对污水泵安装最高补贴 $1,750、倒流防止阀最高 $1,250、整套最高 $3,400(需持牌承包商施工、保留发票和验收证明)。硬件+条款双保险,才是完整方案。
六、费用账单:4 个条款一年到底多花多少钱
| 条款 | 年保费参考 | 对应平均索赔 | 备注 |
|---|---|---|---|
| 下水道倒灌 | $30–$100 | $20,000–$45,000 | 性价比最高;装倒流阀有 5%–10% 折扣 |
| 地表洪水 | $100–$300 | 单次暴雨可达数万 | 高风险区更贵或买不到 |
| 地下水渗水保护 | 以报价为准 | — | 可选附加,并非所有公司提供 |
| 污水泵失效 | 以报价为准 | — | 或含在倒灌条款内,问清经纪人 |
四条加满,一个普通房子一年多花约 $130–$400(视地区与风险等级)。对比 MoneySense 引用的数据——加拿大地下室进水维修平均花费超过 $40,000,以及经纪行业 2024 年起出现的 $2,500 水损最低免赔额(以 Aviva 为例,具体以保单为准),这笔加购是小钱保大钱。但注意:加购条款通常有独立的免赔额(常见 $500–$2,500),不是跟主保单同一个数,签字前看清 declarations page。
七、时间线:从今天看保单到加购生效,要多久
- 第 1 步(今天,30 分钟):翻出保单的 declarations page,找 “Water Damage”、”Sewer Backup”、”Overland Water” 字样。没有这三行字的,等于裸奔。
- 第 2 步(1–3 天):联系经纪人或保险公司要报价。加购通常即时生效或次日生效,但注意等待期:部分公司对洪水类条款设 15–30 天等待期,天气预报说下周暴雨、这周才加,可能来不及。
- 第 3 步(1–2 周):高风险地区可能被要求提供洪水风险评估或验房报告;极高风险区可能直接被拒保,要有心理准备。
- 第 4 步(每年续保时):复查一次。保险公司会调整水损免赔额和承保区域,续保信里的小字比广告重要。
八、常见坑:5 条拒赔红线
- 红线 1:以为”水损”全包。保单里的 “water damage” 通常只指屋内突发爆管。理赔员第一句话就是问”水从哪进来的”——答案决定用哪条赔、赔不赔。
- 红线 2:只买倒灌不买地表洪水(或反过来)。暴雨夜两种进水同时发生最常见,理赔时按进水路径分开核定,缺一条就自担一半。
- 红线 3:地下室装修太”贵”。地下室铺实木地板、放贵重收藏,保额上限可能不够。finished basement 的保额要单独确认,贵重物品列明(Scheduled Items)。
- 红线 4:出险后先扔东西再拍照。污水泡过的东西看着恶心想赶紧扔——但理赔要证据链:先拍照录像、列清单、保留样本,再清理。联系保险公司后再动。
- 红线 5:长期空置不告知。房子空置超过保单约定的天数(常见 30 天),水损保障可能自动失效。冬天去佛罗里达度假的雪鸟族尤其注意。
九、新手 checklist:暴雨季前检查清单
- ☐ 翻出保单,确认 Sewer Backup 和 Overland Water 两条是否在列、保额多少、免赔额多少
- ☐ 问经纪人:污水泵失效保不保?停电导致的水泵停转算不算?
- ☐ 查自家地址的洪水风险图(市政府或省府网站有公开 Flood Map)
- ☐ 地下室地漏、窗井、排水沟清理一遍;倒流防止阀找持牌水管工检查
- ☐ 贵重物品搬离地下室地面,重要文件放防水箱并拍照存档
- ☐ 记下保险公司 24 小时理赔电话,存在手机里(出险先打电话再清理)
- ☐ 看所在城市有无防洪补贴(如多伦多最高 $3,400),该申请就申请
十、常见问题 FAQ
Q1:我住在高层公寓,还需要关心这些条款吗?
A:基本不需要。地表洪水和倒灌主要威胁有地下室的独立屋/镇屋。公寓屋主(Condo Owner)更该关心的是屋内爆管和楼上漏水,以及公寓大楼的公共保单免赔额分摊条款。
Q2:租客需要买这些加购吗?
A:租客保险(Tenant Insurance)保的是你的财物。地下室出租屋被淹,房东的保单赔房子、你的租客保单赔你的家具——前提是你的保单也加了相应的水损条款。问一句经纪人,不贵。
Q3:加购了地表洪水,政府救灾款还能领吗?
A:各省灾后援助(Disaster Financial Assistance)通常只补”保险不赔的部分”,且有上限和申请条件。有保险先走保险,政府援助是兜底不是双份。具体以省府官网为准。
Q4:保险公司说我家在洪水高风险区,买不到地表洪水条款,怎么办?
A:先换两家经纪人问(核保尺度不同);同时做物理防洪(倒流阀、污水泵+电池备份、窗井加高);关注联邦洪水保险计划的进展(原定 2026 年 4 月上线,已延期,暂无新时间表)。硬件投入在转卖时也是加分项。
相关阅读
官方来源:Insurance Bureau of Canada (IBC)、Environment and Climate Change Canada (ECCC)、Canada.ca Get Prepared。核验于 2026年10月14日。
关键政策以 IBC / 各省官网 / 保险公司保单条款为准。本文仅供信息参考,不构成法律/保险购买建议。
📱 更多加拿大生活干货,欢迎加微信交流:UUUMGT