先说三句:超 1 万加元的”申报”,九成情况下义务在银行、换汇公司这些金融机构身上,不在汇款人自己;真正由你自己亲自申报的只有一种情形——带等值 1 万加元以上现金或票据出入加拿大国境。银行报了 FINTRAC 不等于你的钱有问题,更不影响你正常汇款;但刻意拆分汇款躲申报,被查到后果很重。
王女士去年卖掉了国内一套房,准备把折合近 20 万加元的售房款汇到多伦多账户买房。银行柜员一边办理一边在系统里录入,还问了她资金来源。她当时心里一紧:银行是不是把我”举报”了?她不知道的是,柜员只是在履行加拿大的反洗钱申报义务——这件事的申报主体是银行,不是她。反而她弟弟去年开车去美国时带了 1.5 万加元现金没申报,那才是真正由自己负责的情形。
本文把加拿大”超 1 万加元汇款申报”这件事彻底讲透:这条线到底是哪条法律、申报义务在谁身上、三种申报场景分别怎么走、拆分汇款为什么没用、不报会罚多少钱,以及你作为普通人每次操作前的 checklist。
1. 1 万加元这条线:到底是哪条法律
加拿大没有一部叫”汇款申报法”的法律。所谓”超 1 万加元要申报”,来自《犯罪收益(洗钱)与恐怖主义融资法》(Proceeds of Crime (Money Laundering) and Terrorist Financing Act,简称 PCMLTFA),执行机构是加拿大金融交易与报告分析中心(Financial Transactions and Reports Analysis Centre of Canada,简称 FINTRAC)。
FINTRAC 的申报体系有三张报告单,对应三种不同的钱的移动方式,义务主体各不相同:
| 报告单 | 英文名 | 触发条件 | 申报主体 |
|---|---|---|---|
| 大额现金交易报告 | Large Cash Transaction Report(LCTR) | 单笔或 24 小时内合计 ≥ 1 万加元现金收付 | 金融机构/换汇公司等申报实体 |
| 电子资金划拨报告 | Electronic Funds Transfer Report(EFTR) | 单笔 ≥ 1 万加元的跨境电子汇款(SWIFT 等) | 金融机构/换汇公司等申报实体 |
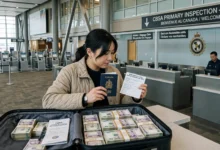
| 跨境货币申报 | Cross-Border Currency Reporting(CBSA E677 表) | 随身携带等值 ≥ 1 万加元的货币/票据出入境 | 携带人自己 |
看清这一张表,你就明白了核心逻辑:通过银行或换汇公司走的钱,申报义务全在机构;只有”钱跟人一起过境”的场景,申报义务才在你自己身上。普通汇款人不需要向 FINTRAC 报任何东西——你配合银行提供资金来源证明就好。
2. 申报义务主体:汇款人自己,还是银行?
这是全篇最重要的一节。用三句话说死:
- 银行电汇(wire transfer)超过 1 万加元:银行替你向 FINTRAC 报 EFTR。你本人没有任何申报动作,钱照常到账。
- 现金存取超过 1 万加元(比如柜台存 1.2 万现金):银行替你报 LCTR,柜员会问你资金来源。你本人也没有申报动作。
- 随身带现金/汇票/本票超过等值 1 万加元过境:没有银行替你报,你自己必须在海关向 CBSA 申报(填 E677 表)。
反直觉的真相是:申报义务和”钱合不合法”无关,和”金额触发了报告阈值”有关。合法售房款汇 20 万,银行一样要报;这是 FINTRAC 监控洗钱资金流的系统性要求,报了不代表被调查,只是 FINTRAC 的数据库里多了一条记录。
3. 场景一:境内大额现金存入——银行会问你什么
假设你要把 1.5 万加元现金存进 RBC 或 TD 的账户。柜员的系统会自动弹出大额现金交易流程:
- 身份核实:出示带照片的政府证件(驾照/护照),银行记录姓名、出生日期和住址。
- 资金来源询问:柜员会问”这笔钱从哪来?”——答案如实说即可(卖房、工资积蓄、父母赠与都行)。
- 银行提交 LCTR:柜员把交易细节录入系统,银行后台在规定时限内向 FINTRAC 提交大额现金交易报告。
- 你拿走存款凭证:全程你不需要填 FINTRAC 的任何表格。
银行的记录按法规至少保存 5 年,FINTRAC 要求调取时 30 天内提供。所以”换个分行、换个柜员”躲不过,系统里都有记录。
4. 场景二:向境外汇款超 1 万加元——谁向 FINTRAC 报告
通过银行 SWIFT 或 Wise、Remitly、熊猫速汇等持牌换汇公司(Money Services Business,简称 MSB)向境外汇款超过 1 万加元时,负责汇款的机构会向 FINTRAC 提交 EFTR。
对汇款人的实际影响:
- 你需要配合做一次身份验证和汇款用途说明(合规的 MSB 开户时已经做过 KYC)。
- 汇款到账时间和手续费不受影响,不会因为”被申报”而延迟。
- 收款方(国内银行)收到的是正常电汇,不会看到 FINTRAC 报告的内容。
注意:Wise 这类平台的 1 万加元阈值是按单笔计算的。你分 3 天各汇 9 千,机构系统照样可能因为”模式异常”触发可疑交易报告(Suspicious Transaction Report,简称 STR)。STR 没有固定金额门槛,银行觉得可疑就会报,汇款人同样不需要、也看不到这份报告。
5. 场景三:带现金/汇票出入境——唯一由你自己申报的情形
开车去美国、飞回国探亲,随身带了等值 1 万加元以上的现金、旅行支票、银行汇票、本票或不记名债券,都属于跨境货币申报的范围。
正确做法(第 1 步到第 3 步):
- 第 1 步:出境/入境过海关时,主动向 CBSA 官员说明携带了超过 1 万加元的货币或票据。
- 第 2 步:填写 CBSA 的跨境货币申报表 E677(Cross-Border Currency or Monetary Instruments Report),如实填写金额和来源。
- 第 3 步:配合官员可能的开包检查,拿到申报回执后通行。
申报本身不收费、不征税、不没收钱——申报只是”告知”,CBSA 只是把信息转给 FINTRAC。绝大多数人误以为”申报了钱就被扣”,恰恰相反,不申报被查到才会扣。
6. 24 小时规则:拆分汇款躲申报,没用
有人想:”我分两次各汇 9 千,不就躲过 1 万的线了?” 加拿大法规有专门的反拆分设计:
- 24 小时内同一客户的多笔现金交易合计达到 1 万加元,银行必须合并提交 LCTR。
- 刻意把一笔交易拆成多笔小额以规避报告,在法规里叫”structuring”,本身就是可疑行为,银行会提交 STR。
- STR 提交后,FINTRAC 可以把线索转给警方,警方可以立案调查。
换句话说,拆分不仅躲不过,反而把”正常的大额汇款”变成”可疑的拆分行为”。合法资金走合法渠道一次性汇,配合银行问一句来源,是成本最低、最安全的做法。
7. 不申报、不配合的后果:罚谁、罚多少
后果分两类,看义务主体是谁:
| 违规主体 | 情形 | 后果 |
|---|---|---|
| 金融机构/MSB | 该报 LCTR/EFTR 没报、客户尽调没做 | FINTRAC 开行政罚款(单项违规最高可达 200 万加元),严重的走刑事程序 |
| 个人 | 带超 1 万加元现金过境未向 CBSA 申报 | 现金可被 CBSA 当场扣押,需缴纳罚金才能取回;涉嫌洗钱的移交警方 |
| 个人 | 向银行/MSB 隐瞒资金来源或提供虚假信息 | 账户被冻结关停、可疑交易报告转警方,涉嫌欺诈或洗钱面临刑事指控 |
FINTRAC 的行政罚款是按”每项违规”计算的,一家机构一次检查可能被开出多项,累计金额可以非常大。这也是为什么银行柜员对大额现金问得特别细——罚的是银行,不是你;但你对银行撒谎,罚的就是你了。
8. 费用、时间线、关键数字(单列)
- 关键阈值:1 万加元(CAD $10,000),三个报告单统一用这条线。折算外币时按交易当日汇率折成加元判断。
- LCTR/EFTR 提交时限:机构在交易发生后按 FINTRAC 规定的时限内提交(具体天数以 FINTRAC 官网业务指引为准)。
- 记录保存:申报实体的大额交易记录至少保存 5 年,FINTRAC 要求调取时 30 天内提供。
- CBSA E677 申报:过境时当场申报,不收费、不征税;被查到未申报,扣押的现金取回需缴纳罚金并走复议流程,时间以 CBSA 实际处理为准。
- 申报对你的费用:0。银行/MSB 的申报成本不会转嫁到你的汇款手续费上。
- FINTRAC 行政罚款上限:单项严重违规最高 200 万加元(针对申报实体)。
9. 常见坑与红线(5 条)
- 坑:以为”银行报了=我被调查了”。申报是系统性动作,不是针对你个人的调查。99% 的大额申报石沉大海,FINTRAC 只做数据分析。别因为怕被报而拆单,拆单才是真的惹眼。
- 红线:带现金过境不申报。这是全篇唯一由你亲自负责的申报。不报被查到,CBSA 有权当场扣下全部现金,取回要交罚金还要等复议。
- 红线:对银行谎报资金来源。“朋友的钱””说不清”这类回答会直接触发 STR。资金来源如实说,合法的钱不怕问。
- 坑:用地下钱庄”省手续费”。无牌换汇不受 FINTRAC 监管,但你一旦卷入其洗钱链条,资金被冻结时没有任何合规记录能证明你的清白。手续费差的那几百块,买的是你的资金安全记录。
- 坑:以为只有现金才算 1 万线。银行本票、汇票、旅行支票、加密货币变现后的法币入账,折算后超 1 万加元同样触发报告。问银行一句”这笔会不会触发大额报告”,不丢人。
10. 新手 checklist:大额汇款前逐项打勾
- 确认金额:单笔或 24 小时内合计是否 ≥ 1 万加元(外币先折算)。
- 走持牌渠道:银行或 FINTRAC 注册的 MSB(可在 FINTRAC 官网查注册名单)。
- 准备资金来源证明:卖房合同、工资单、赠与声明,至少能说清、最好有文件。
- 银行问来源时如实回答,不编、不含糊。
- 随身带超 1 万加元现金/票据过境:提前准备好 E677 申报,过海关主动说。
- 不拆单、不找人代汇、不走地下钱庄。
- 保留所有汇款凭证和申报回执至少 5 年。
11. 常见问题 FAQ
Q1:银行替我报了 FINTRAC,会影响我的信用分数吗?
A:不会。FINTRAC 报告进的是反洗钱数据库,不进 Equifax/TransUnion 信用报告,不影响贷款和信用卡审批。
Q2:我从国内汇 8 万人民币到加拿大,银行问东问西,我可以拒绝回答资金来源吗?
A:可以拒绝,但银行也有权拒绝为你办理这笔业务,并可能提交可疑交易报告。配合回答是成本最低的选择,合法资金没有任何风险。
Q3:父母在国内分两次给我汇钱,每次 5 万人民币,我需要申报吗?
A:你个人不需要向 FINTRAC 申报任何东西。接收银行会对每笔跨境电汇做自己的合规处理;如果两笔在 24 小时内且合计超 1 万加元等值,银行按规则合并处理——这些都是银行的事,你配合提供信息即可。
Q4:带 1.2 万加元现金回国,在加拿大出境时申报了,到了中国还要申报吗?
A:要。中国海关对携带等值 5000 美元以上外币出入境也有申报要求(以中国海关总署规定为准)。两边的申报互不替代,各报各的。
Q5:FINTRAC 报告会被 CRA(税局)看到吗?大额汇款会不会触发查税?
A:FINTRAC 在符合法定条件时会与 CRA 等机构共享情报。大额汇款本身不等于查税,但如果你申报的收入和账户里的大额资金对不上,CRA 有权要求你解释资金来源。保留好资金来源证明就是最好的护身符。
相关阅读
官方来源:FINTRAC 官网(Large cash transaction reports 指引)、Canada.ca(Cross-border currency reporting 页面)、CBSA 官网(E677 申报表说明)。核验于 2026年10月13日。
关键政策以 FINTRAC / CBSA / Canada.ca 官网为准。本文仅供信息参考,不构成法律/移民/医疗/投资建议。
📱 更多加拿大生活干货,欢迎加微信交流:UUUMGT