先说三句:安省标准房屋保险默认不保地下室被淹,水损要靠另外购买的 Overland Water(陆上洪水)附加险;很多拒赔不是”保险公司耍赖”,而是水源归类错了——下水道倒灌(Sewer Backup)是另一个独立附加险;被拒后按”书面理由→内部复核→GIO独立申诉→FSRA/法律途径”四步走,是目前最有效的申诉路径。本文仅为信息整理,不构成法律意见。
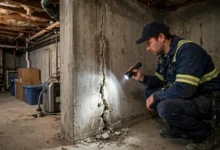
先讲一个真实场景。陈女士在密西沙加(Mississauga)住了八年,去年夏天一场暴雨后,她发现地下室淹了近十厘米,地板和墙脚全泡了。她立刻联系保险公司,理赔员看完照片后回了一句:”你保单里没有 overland water 附加险,这个不赔。”她这才知道,买房时买的”全险”并不包含洪水水损。她的经历在安省非常典型——保险局(IBC)数据显示,暴雨和洪水是近年房屋理赔纠纷最多的类别之一。
地下室被淹,为什么常常不赔:先看你买了哪种水险
安省的房屋保险(Home Insurance)默认承保的是”突发意外水损”,比如水管爆裂、洗碗机漏水这类内部来源的水。而地下室被淹的水来自室外,这属于另一个体系:
- Overland Water(陆上洪水):河流水位上涨、暴雨导致地表水流进屋子。可选附加险(endorsement),不买就没有。
- Sewer Backup(下水道倒灌):污水从地漏、马桶、洗手池倒灌上来。另一个独立的可选附加险,不买就没有。
- Groundwater Seepage(地下水渗入):地下水慢慢从地基裂缝渗进来。基本上任何保单都不赔,被视为长期维护问题。
三者是三个不同的条款。理赔被拒最常见的原因,就是屋主以为买了”水险”,实际买的是其中一种,而进水恰好属于另一种。
Overland Water 附加险到底保什么
这个附加险保的是”水体漫过干地”(bodies of water overflowing onto dry land):河水泛滥、湖水上涨、暴雨让地表水涌入地下室。根据安省保险经纪公开的条款说明,它的要点是:
- 必须是突发事件:暴雨、融雪引发的突发洪水;长年累月的潮湿渗漏不算。
- 必须是室外水源涌入:雨水从窗户、门缝、墙体缺口灌进来。
- 有独立的保额上限和自付额:通常低于主保单保额,具体以你的保单声明页(declaration page)为准。
- 住在已知高风险洪泛区的房子,可能根本买不到这个附加险,或保费极高、条件苛刻。
买房或续保时,问经纪人一句”我有没有 overland water 附加险”就行,保单里会明确列出。
它不保什么:6 种最常见的拒赔情形
对照一下,下面这些情况即便有 overland water 附加险,通常也不赔:
- 下水道倒灌:污水从排水管倒灌,属于 sewer backup 附加险的范畴,不是 overland water。
- 地下水缓慢渗入:没有突发事件,地基慢慢渗水——归为维护问题,不赔。
- 室内水源:水管爆裂、家电漏水走的是主保单的水损条款,不是这个附加险。
- 疏于维护:明知道排水沟堵了、地基裂了不修,保险公司可据此拒赔。
- 损害发生在投保之前:买附加险之前就开始的渗水,不赔。
- 海水、潮汐风暴潮:标准 overland water 只管淡水洪水,安省内陆屋主一般碰不到,但条款里有这一条。
拒赔信里最常见的措辞就是上面几条的英文原文。拿到信先别急着生气,对照保单条款看它引用的是哪一条——这是申诉的第一步。
拒赔的 4 个高频理由:拒赔信读解
理赔员的拒赔信(denial letter)一般会引用保单条款编号。安省屋主最常碰到的四个理由:
- 没有买对应附加险:这是头号原因。很多人以为”全险”包洪水,实际保单里根本没有 overland water 或 sewer backup 条款。
- 水源归类争议:保险公司说这是下水道倒灌(你没买 sewer backup),你说这是暴雨地表水涌入。这是申诉成功率最高的一类争议——水源认定可以靠证据翻盘。
- 未履行减损义务:IBC 提醒过,保单要求屋主在出险后采取”合理措施”防止损失扩大,比如挪走贵重物品、抽水、盖防水布。什么都没做,扩大的那部分损失可能不赔。
- 迟报或证据不足:发现被淹后拖了很久才报案,或没有任何照片、维修单据,理赔员无从核实。
申诉第 1 步:要书面理由,建好证据包
被拒赔后 48 小时内做这三件事:
- 要求书面拒赔理由:电话里说的都不算数,要求保险公司发正式的拒赔信,写明依据的条款编号和拒赔的具体原因。这是后面每一步申诉的基础文件。
- 写一页纸时间线:什么时候发现被淹、当时天气如何、你做了什么、何时报案、理赔员何时来看、他说了什么。时间线是申诉材料的骨架。
- 补证据:被淹时的照片和视频(带时间戳最好)、天气预报或市政暴雨记录、抽水/维修公司的发票、水损评估报告。如果争议点是水源归类,找有资质的修复公司(restoration company)出一份水源鉴定,说明水是地表涌入而非下水道倒灌——这类第三方报告在申诉里分量很重。
注意:此时不要急着把地下室全部拆了重装。先拍照留证,至少保留到理赔员复查之后。
申诉第 2 步:保险公司内部复核与监察专员
证据齐了,向保险公司提交书面复核申请(written request for review):附上时间线、证据包,逐条反驳拒赔信引用的条款。安省所有持牌保险公司都有内部投诉处理流程,一般分两级:
- 理赔复核:换一位理赔主管重新审你的案子,重点看新证据。
- 公司监察专员(Ombudsperson):内部独立审查,联系方式在保险公司官网的投诉页面都能找到。
如果内部流程走完你还是不满意,保险公司必须给你发一封最终立场信(Final Position Letter)。这封信是通往下一步的钥匙——没有它,外部申诉机构不受理。记得把这封信收好。
申诉第 3 步:找 GIO 独立申诉
General Insurance OmbudService(GIO,加拿大房屋保险申诉服务)是独立的第三方机构,专门处理房屋、汽车、商业保险的消费纠纷。关键信息:
- 服务免费,面向全加拿大,电话 1-877-225-0446,官网 giocanada.org。
- 受理前提:你已经拿到保险公司的最终立场信。
- 流程分三级:非正式调解(Informal Conciliation,45 天内完成)→ 正式调解(Mediation,60 天内完成)→ 高级裁决(Senior Adjudication,出具书面报告)。
- GIO 的建议没有强制约束力(non-binding),但保险公司大多会采纳,因为不采纳的记录会影响其行业声誉。
实务中,水源归类争议在 GIO 阶段翻盘的比例不低——前提是你的证据包扎实,尤其是第三方水源鉴定。
申诉第 4 步:安省 FSRA 与法律途径
如果 GIO 也没能解决,还有两条路:
- 向 FSRA 投诉:Financial Services Regulatory Authority of Ontario(安省金融服务监管局)是安省保险公司的监管机构。如果保险公司在理赔过程中有违规操作(比如无故拖延、误导),可以向 FSRA 投诉其行为。注意 FSRA 管的是”行为合规”,不直接裁定赔多少钱。
- 法律途径:咨询专门打保险纠纷的律师,评估是否起诉。安省对保险合同诉讼有2 年时效(从发现或应当发现争议起算),别把时间拖没了。金额较小的案子也可以考虑小额法庭(Small Claims Court)。
走到这一步之前,先算一笔账:争议金额、律师费、时间成本。如果差额只有几千加元,GIO 的免费调解往往是性价比最高的选择。
费用、时间线与关键数字
- 附加险保费:overland water 和 sewer backup 都是按年加在保费里的附加项,具体金额看房屋地址的洪水风险等级,以保险经纪人报价为准;高风险区可能买不到。
- 申诉费用:保险公司内部复核免费;GIO 全程免费;FSRA 投诉免费;律师咨询一般按小时收费,起诉前先要书面费用预估。
- 时间线:内部复核通常 2–8 周;GIO 非正式调解 45 天、正式调解 60 天;诉讼时效 2 年。
- 关键数字:GIO 电话 1-877-225-0446;安省保险合同诉讼时效 2 年;GIO 建议无强制约束力。
- 保额与自付额:附加险通常有独立的较低保额上限和自付额,以你保单声明页为准,申诉前先看清数字再定策略。
红线:5 个常见坑
- 以为”全险”包洪水:安省标准房屋保单默认不含 overland water 和 sewer backup,不买附加险等于裸奔。
- 被淹后不拍照就开干:先抽水是对的,但抽水前、抽水中的照片一个不能少,证据没了申诉就输了一半。
- 不做减损:保单要求你采取合理措施防止损失扩大,贵重物品不挪、任由水泡,扩大部分可能不赔。
- 口头申诉:电话里吵赢了没用,一切以书面为准——书面拒赔理由、书面复核申请、最终立场信,缺一不可。
- 拖过诉讼时效:GIO 走不通想起诉,才发现 2 年时效过了。申诉和准备法律途径可以同步进行,互不冲突。
被淹后 24 小时行动 checklist
- ☐ 确保安全:断电(水淹到插座高度先断电再进人),戴手套口罩
- ☐ 拍照录像:全屋水位、进水点、受损物品,带时间戳
- ☐ 采取减损措施:挪走贵重物品、抽水、开除湿机,保留所有花费单据
- ☐ 尽快报案:记下报案号(claim number)和理赔员姓名
- ☐ 查保单:确认有没有 overland water / sewer backup 附加险及保额
- ☐ 写时间线:发现时间、天气、当时的处理、通话记录
- ☐ 找修复公司评估并保留书面报告(尤其水源归类有争议时)
- ☐ 要求保险公司出具书面拒赔理由(如被拒)
FAQ:读者最常问的 4 个问题
Q1:我买了 overland water,为什么下水道倒灌还是不赔?
A:这是两个独立的附加险。Overland water 保的是室外水涌入,sewer backup 保的是污水倒灌。两个都要买才算覆盖全。买之前让经纪人把两个条款都指给你看。
Q2:保险公司说我是下水道倒灌,我说是暴雨进水,怎么证明?
A:靠证据链:暴雨的气象记录、进水点的照片(水是从门窗涌入还是从地漏冒出)、第三方修复公司的水源鉴定报告。水源归类是申诉翻盘率最高的一类争议。
Q3:GIO 的调解结果保险公司可以不认吗?
A:可以,GIO 的建议没有强制约束力。但实务中保险公司采纳率很高;如果不采纳,你仍然可以走 FSRA 投诉或法律途径,GIO 的调查报告本身也是有力的证据材料。
Q4:申诉要花钱吗?要多久?
A:保险公司内部复核和 GIO 全程免费。内部复核一般 2–8 周,GIO 调解阶段各 45 天和 60 天。只有走到律师/诉讼才产生费用,起诉前务必拿到书面费用预估,并注意 2 年诉讼时效。
相关阅读
官方来源:Financial Services Regulatory Authority of Ontario(FSRA)、General Insurance OmbudService(GIO)、Insurance Bureau of Canada(IBC)。核验于 2026年10月8日。
关键政策以 FSRA / GIO / IBC 官网为准。本文仅为信息整理,不构成法律意见;涉及具体理赔争议请咨询持牌保险经纪或律师。
📱 更多加拿大生活干货,欢迎加微信交流:UUUMGT