先说三句:第一,开网约车(ride-hailing)之前,必须先向自己的汽车保险公司申报网约车用途——安省需要 OPCF 6A 背书、BC 省走 ICBC 体系,不申报等于裸奔,出险后保险公司可以拒赔甚至直接退保。第二,Uber 平台在接单期间有商业保单兜底:安省等候期 100 万、从接单到乘客下车 200 万第三方责任险,但车辆自身损失走”或有碰撞险”(contingent collision),前提是你私人保单也有对应险种,且自付额高达 2,500 加元。第三,出事故第一步永远是保证安全和报警,24 小时内通知保险公司;顺风拼车哪怕只收油费,也可能被认定为商业营运,各省口径不同,下文逐条拆开。
司机第一问:网约车保险按什么阶段划分?
开网约车最容易踩的坑,是以为”只要在开 Uber,就有平台保险”。实际情况是,保险按 App 的状态分成几个阶段,每个阶段的承保主体完全不同:
- 阶段 0(App 关闭):你就是普通私家车主,适用你自己的私人车险。平台保单此时零覆盖。
- 阶段 1(App 开着、等单中):平台商业保单开始介入,但保障最薄。在安省,Uber 此时的第三方责任险额度为 100 万加元;BC 省此时只有有限的第三方责任保障。
- 阶段 2(已接单、去接乘客的路上):平台全额商业保单生效。安省第三方责任险升到 200 万加元,附带法定事故福利(Accident Benefits)和或有碰撞/综合险。
- 阶段 3(乘客在车上、行程进行中):同阶段 2,全额覆盖,直到乘客下车、行程在 App 内结束。
行程结束后如果继续在线等单,保障会降回阶段 1;彻底关掉 App,才回到你自己的私人保单。最危险的灰色地带是阶段 1:等单时发生碰撞,你的私人保单很可能以”商业用途”为由拒赔,而平台的阶段 1 保单又不含你自己车辆损失的足额保障——这就是为什么保险公司和经纪反复强调:必须申报网约车用途。
司机第二问:Uber 平台保单到底保多少?
根据 Uber 官网公布的司机保险说明(以安省为例),平台替司机维护的商业车险由 Economical 保险公司(现属 Definity)承保,内容如下:
| 阶段 | 第三方责任险 | 事故福利 | 车辆自身损失 |
|---|---|---|---|
| 阶段 1:等单中 | 1,000,000 加元 | 标准安省事故福利 | 或有碰撞+综合险(自付额 2,500 加元) |
| 阶段 2:去接乘客 | 2,000,000 加元 | 标准安省事故福利 | 或有碰撞+综合险(自付额 2,500 加元) |
| 阶段 3:行程中 | 2,000,000 加元 | 标准安省事故福利 | 或有碰撞+综合险(自付额 2,500 加元) |
注意两个关键细节。第一,“或有”(contingent)碰撞险是有条件的:只有当你自己的私人车险本身就带有碰撞险(collision)和综合险(comprehensive),平台的或有保障才会生效。如果你为了省钱,私人保单只买了最基础的第三方责任险,那么平台的车辆损失保障对你等于不存在——车撞了,修车钱自己掏。第二,2,500 加元的自付额远高于普通私人保单常见的 500–1,000 加元自付额,小刮小蹭走平台保单基本不划算。
另外,平台保单是”司机上线自动生效”,保费由 Uber 支付,司机不用单独买。但这不等于司机可以裸奔私人保单——下文第三问解释。
司机第三问:我自己的车险要怎么配?
加拿大的标准私人车险保单(安省叫 OAP 1)里,普遍有一条”载客取酬除外”条款:车辆用于有偿载客时,保障自动失效。这意味着:
- 如果你开 Uber 但没告诉保险公司,出事故时保险公司查到行程记录,可以拒赔,性质严重的会被认定为”重大不实陈述”(material misrepresentation)而直接取消保单。被取消保单的记录会跟着你,以后再买车险,保费会贵得多。
- 正确做法是主动申报,保险公司会给你加一个网约车背书。安省最常见的叫 OPCF 6A(Permission to Carry Passengers for Compensation,有偿载客许可),它把原来保单里的”载客取酬除外”条款拿掉,让你的私人保单在网约车各阶段都能衔接。
- 市面上有专门做网约车附加险的公司:Intact 是最早在安省推出网约车保障的,对自家客户开 Uber 不额外收费(注意不适用于 Uber Eats 等外卖服务);Aviva 有兼职司机附加险(要求每周不超 20 小时、G2 以上驾照、6 年驾龄等条件);Belairdirect 在安省把网约车保障直接含在个人保单里,不另收费。
实操建议:第 1 步,决定开网约车后,先打电话给现有保险经纪,问”我的保单支不支持 rideshare,加 OPCF 6A 要多少钱”;第 2 步,对比 2–3 家报价,网约车附加险通常让保费上涨 10%–30%,但比出险被拒赔便宜得多;第 3 步,拿到背书确认函再上线接单。顺序绝不能反。
司机第四问:多伦多、温哥华、卡尔加里要求一样吗?
不一样。保险是省管事务,各省对网约车的监管框架差别很大:
- 安省(多伦多):2016 年起要求网约车司机必须持有明确覆盖网约车活动的车险;从接单到下客期间,第三方责任险至少 100 万加元(平台保单实际给到 200 万)。Uber 在安省的商业保单由 Economical 承保。
- BC 省(温哥华):走 ICBC 体系。ICBC 把”一揽子基础保险证书”(blanket insurance certificate)卖给网约车公司(不是卖给司机个人),强制覆盖从接单到下车期间的基础保险:强化事故福利、基础车辆损失险、最高 100 万加元第三方责任险。公司也可以再买一揽子”可选险”(碰撞、综合等),司机要自己去问平台买了没有;没买的话,可以找 Autoplan 经纪给自己加。同时 BC 要求网约车司机持有 Class 4 驾照(和出租车司机同级),并通过车辆年检和无犯罪记录审查。
- 阿省(卡尔加里):Uber 的平台保单同样覆盖(Intact 系),司机可以通过私人保险公司购买商业背书,框架与安省接近。
- 魁省:监管最严的省份之一,Uber 在魁省行程中的第三方责任险为 100 万加元(低于安省的 200 万),且有独立的许可体系。
跨省跑单的人注意:你在哪个省接单,就适用哪个省的规则和保单,搬家换省必须重新申报保险。
拼车保险之一:顺风拼车收点油费,算不算商业营运?
这是华人社区问得最多的问题:每天和同事拼车上班、收点油费,或者在微信群里拼个长途,算不算”网约车”?答案是:看是否以盈利为目的、看频率、看省规,没有全国统一的一句话答案。
- 纯分摊成本的偶尔拼车(比如同事间 AA 油费、过路费),多数省份的保险公司视为私人用途,不算商业营运。
- 但如果拼车变成固定线路、固定收费、长期招揽陌生乘客,保险公司和监管机构很可能认定为商业营运。一旦被认定,你的私人保单里的”载客取酬除外”条款就会被触发。
- 通过 Uber/Lyft 等平台的拼车(UberX Share 等)毫无疑问属于网约车,适用上文的阶段划分和平台保单。
灰色地带最大的是微信群/小红书上的”有偿拼车”:收的钱超过油费分摊、有固定班次、面向陌生人——这三条占两条,就要当心。真想长期做,建议按网约车标准去申报保险,或者至少打电话问自己的保险经纪,留下书面确认。
拼车保险之二:3 种拼车形态,各配什么险
| 拼车形态 | 保险性质 | 该配什么险 |
|---|---|---|
| 熟人间偶尔 AA 油费 | 私人用途 | 现有私人车险即可;建议保留分摊记录(转账备注写”油费分摊”) |
| 长期固定线路、向陌生人收费 | 疑似商业营运 | 必须申报,参照网约车配 OPCF 6A(安省)或 ICBC 体系(BC 省) |
| 平台拼车(Uber/Lyft 订单) | 网约车 | 平台商业保单 + 自己申报网约车用途的私人保单,双保险 |
第二种形态是最容易出事的:很多人觉得”我就赚个油钱”,但保险理赔时看的是行为模式,不是你的主观想法。出险后保险公司调取聊天记录发现你长期收费载客,拒赔的官司你几乎打不赢。
拼车保险之三:乘客受伤了,到底谁赔?
按阶段看责任链:
- 平台订单行程中:优先走平台商业保单。安省乘客受伤可走标准事故福利 + 最高 200 万第三方责任险;BC 省走 ICBC 一揽子基础保险的强化事故福利。
- 等单阶段乘客还没上车:平台只有 100 万(安省)或有限责任险(BC),缺口部分看司机自己的保单有没有网约车背书。
- 私人拼车(非平台):走司机自己的私人车险。如果司机没申报商业用途,保险公司拒赔后,司机个人要承担赔偿责任——在加拿大,人身伤害赔偿动辄几十万加元,个人根本扛不住。
乘客视角的提醒:坐陌生人的有偿拼车,等于把自己的安全押在对方的保险合规上。平台订单至少有保单托底,私人拼车出事后维权会非常被动。
关键数字:费用、时间线与保额一览
- 平台保额(安省):等单期第三方责任险 100 万加元;接单至下客 200 万加元;或有碰撞/综合险自付额 2,500 加元(Uber 官网司机保险页,Economical 承保)。
- 平台保额(BC 省):ICBC 一揽子基础保险,第三方责任险最高 100 万加元,覆盖接单至下车;另有强化事故福利和基础车辆损失险(ICBC 官网 ride-hailing 页面)。
- 申报成本:网约车背书通常让私人车险保费上涨 10%–30%,具体看保险公司和驾驶记录;以官网/经纪报价为准。
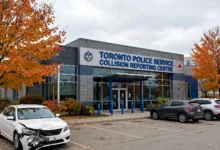
- 时间线:申报背书一般 1–3 个工作日生效;BC 省 Class 4 驾照考试+车辆年检+背景审查,预留 2–4 周;出险后向保险公司报案建议 24 小时内,安省碰撞 48 小时内需到碰撞报案中心(Collision Reporting Centre)备案。
- 拒赔代价:未申报网约车用途出险,保险公司可拒赔并取消保单;有取消记录后再次投保,保费可能翻倍且选择极少。
事故怎么办:出险 6 步处理流程
第 1 步:保安全。开双闪,车能动就挪到路边;有人受伤立即打 911,不要移动伤者(除非有二次危险)。
第 2 步:报警与留证。有人伤、损失较大或对方逃逸,打 911;只有小刮蹭且无人伤,安省 48 小时内去碰撞报案中心备案。现场拍全景、车牌、对方驾照和保险卡(pink slip),记下时间地点天气。
第 3 步:App 内上报。如果是平台订单,在 Uber Driver App 里走事故上报流程,平台会启动它的商业保单理赔通道。注意:同时也要通知自己的保险公司,两边都要报。
第 4 步:24 小时内通知自己的保险公司。如实说明当时 App 状态(等单/去接人/行程中),这是决定走哪张保单的关键。隐瞒 App 状态属于不实陈述,后果比事故本身严重。
第 5 步:决定走哪张保单修车。车辆自身损失:如果私人保单有碰撞险且自付额低(如 500 加元),通常走自己的保单更划算;平台或有碰撞险自付额 2,500 加元,适合大修。两边都报了之后,理赔员会协调,别自己两头重复索赔。
第 6 步:留好所有单据。拖车费、租车费、医疗收据全部留好,部分可以在事故福利里报销。整个理赔过程的邮件和电话记录存档,理赔周期通常 2–8 周。
常见坑 / 红线:5 条碰不得
- 红线一:不上报就开跑。没申报网约车用途直接上线,是整个保险链条里风险最高的行为,出一次事故就可能保单被取消+自掏腰包。
- 红线二:以为平台保单包一切。平台的车辆损失险是”或有”的,自付额 2,500 加元,私人保单没买碰撞险就等于没有。很多司机直到修车时才知道。
- 红线三:阶段 1 的侥幸心理。等单时刷手机追尾,因为”反正没乘客”,有人就不报保险想私了。阶段 1 的保障最薄,私了后对方反悔索赔,你会非常被动。
- 红线四:微信群长期有偿拼车不当回事。固定线路+收费+陌生人=商业营运三要素,保险公司拒赔时就认这三条。
- 红线五:事故后对保险公司隐瞒 App 状态。保险公司能向平台调取行程数据,撒谎一旦被发现,整单拒赔且可能影响以后所有投保。
新手 checklist:开跑前逐项打勾
- 已打电话给保险经纪,确认保单支持网约车用途(安省确认 OPCF 6A 已加,BC 确认 ICBC 体系合规)
- 私人保单带有碰撞险 + 综合险(否则平台或有车辆损失保障对你无效)
- 知道自己保单的自付额数字,和平台 2,500 加元自付额对比过
- 驾照符合要求(BC 省需 Class 4;安省 G 牌即可,但看平台具体要求)
- 车辆通过年检,车龄符合平台要求(UberX 一般要求 10 年内车型,各城市有差异)
- 手机里存好保险公司报案电话和保单号,车上放纸质保险卡
- 了解所在城市碰撞报案中心的地址和 48 小时时限
- 行车记录仪已安装(前后双录最佳,事故定责神器)
常见问题 FAQ
Q1:我只在周末偶尔开 Uber,也要申报保险吗?
A:要。保险看的是”用途”不是”频率”,开一次网约车用途就成立一次。好消息是很多保险公司有兼职网约车附加险(如 Aviva 要求每周不超 20 小时),保费涨幅比全职小,但必须申报。
Q2:Uber Eats 外卖送餐,保险一样吗?
A:不一样,这是最常见的误解。Uber 的网约车商业保单覆盖的是载客行程;外卖送餐属于另一类商业用途,部分保险公司(如 Intact 的网约车保障)明确不适用于 Uber Eats。送外卖同样要向保险公司申报 delivery 用途,有专门的附加险。
Q3:出事故时 App 开着但没接单,到底走谁的保险?
A:先走你自己的保单(前提是你申报了网约车用途、保单有效),平台的阶段 1 保单(安省 100 万第三方责任险)作为补充。如果你的私人保单没申报,保险公司可能拒赔,这时只能指望平台保单,但它不保你自己的修车钱——这就是阶段 1 被称为”最危险阶段”的原因。
Q4:乘客在车上受伤,司机会被乘客起诉吗?
A:有可能,但规范运营的司机有保单托底:平台商业保单的第三方责任险(安省行程中 200 万)就是用来应对这类索赔的。真正危险的是没申报保险的司机——保单拒赔后,赔偿要个人承担。所以合规申报既是保护乘客,也是保护自己。
相关阅读
- 加拿大新手司机保险全解:G2 4 个降价、defensive 课程 3 家、挂父母名下怎么办
- 加拿大事故报案全解:collision centre 4 步、48 小时 3 个材料、私了怎么办
- 加拿大车被砸被盗全解:保险 4 步、deductible 3 档、防盗 5 招怎么办
官方来源:Uber 官网司机保险页面(Driver Insurance)、ICBC 官网 ride-hailing 保险要求页面、Ontario Standard Auto Policy(OAP 1)条款说明。核验于 2026年10月20日。
关键政策以 IRCC / CRA / 各省官网为准。本文仅供信息参考,不构成法律/移民/医疗/投资建议。
📱 更多加拿大生活干货,欢迎加微信交流:UUUMGT