先说三句:① 冰坝是阁楼暖气偷偷溜上屋顶、把雪融成水、水流到冰冷檐口又冻回去形成的,根子是保温和通风问题,不是”雪太大”;② 保险通常赔屋里被泡坏的天花板、墙面和财物,不赔把冰除掉的费用,多年不管、被认定维护缺失还可能拒赔;③ 根治只有三件套——阁楼保温、通风、气密,屋顶耙和加热线缆只是辅助手段。下面把理赔条件、报案流程和预防 4 招一次讲透。
1. 冰坝到底是什么:形成机制三句话讲清
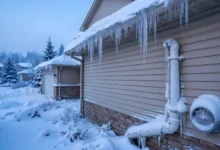
冰坝(Ice Dam)就是冬天长在屋檐上的一道”冰堤”:屋顶上半部分的雪被屋里漏上去的暖气融化,雪水顺着屋面流到接近屋檐的位置;屋檐下方是悬空、没有暖气的冷区,水在这里重新冻成冰;越积越高的一道冰堤把后面的雪水堵住,水无处可去,只能倒灌进瓦片底下,渗进阁楼、天花板和墙体。典型的外在信号是屋檐挂着粗大的冰柱、檐沟里结着厚冰层,屋里则是天花板出现水渍、墙角渗水。
记住一个判断公式:阁楼漏热 = 冰坝。雪下得再大,只要阁楼够冷,雪就老老实实待在屋顶上;阁楼一漏热,再普通的降雪也能养出冰坝。这也是为什么同一条街上,有的房子年年冰坝、有的房子从来没有——差别在保温,不在天气。
2. 为什么加拿大房子特别容易中招
加拿大冬季三个条件凑齐了冰坝的完美配方:第一,降雪量大且持续时间长,屋顶长期背着厚雪;第二,昼夜温差和反复的冻融循环(白天零上、夜里零下)让”融—流—冻”天天上演;第三,大量独立屋是木结构坡屋顶,阁楼保温层一旦老化、下沉或被前任屋主的装修破坏,暖气就直接烤屋顶。
另外两个加拿大家庭常见的高危因素:一是天窗、烟囱、排气管周边的保温没做好,局部热点先融化一圈雪;二是檐沟常年不清,落叶堵住排水,冻住的檐沟本身就成了现成的”坝体”。安省、魁省、草原三省的老房子(房龄 20 年以上、保温还是 R-20 上下标准的)是重灾区。
3. 保险赔不赔:先看这 3 个条件
这是大家最关心的问题。加拿大各大保险公司和经纪行(isure、Square One、RBC Insurance 等)给出的口径高度一致:赔”突发、意外的室内水损”,不赔”维护”和”渐进损坏”。具体到冰坝,分三种情形:
- 情形一:雪水倒灌泡坏了屋里——天花板水渍、石膏板发霉、地板和家具被泡。这种”突发室内水损”多数标准房屋保险会赔,前提是你要证明这是意外事件而不是常年不管。
- 情形二:冰雪太重压塌了屋顶或檐沟——根据加拿大保险局(Insurance Bureau of Canada)的说明,冰雪重量导致的结构坍塌通常在标准保单的保障范围内,但如果屋顶本身已接近寿命、年久失修,赔付可能只按折旧价值算,而不是重置成本。
- 情形三:请人来除冰、做保温的钱——这笔钱保险不赔。清除冰坝被明确定性为房屋维护,就像通下水道、换滤网一样,是屋主自己的责任。
保险公司区分”突发”和”渐进”的关键证据就两样:你的维护记录和损坏的时间线。如果理赔员发现檐沟三年没清、保温十年没动、同一位置连着几个冬天都漏水,他完全可以认定这是”可避免的渐进损坏”而拒赔,或者赔了之后要求你整改、否则下次不保。反过来,维护记录齐全、第一次出问题就及时报案,理赔会顺利得多。
4. 赔什么、不赔什么:一张表说清楚
| 项目 | 一般是否赔付 | 备注 |
|---|---|---|
| 天花板、墙面、地板的水损修复 | 通常赔 | 突发室内水损,需扣自付额 |
| 被泡坏的家具、电器等个人财物 | 通常赔 | 看保单个人财物额度 |
| 霉菌治理 | 部分赔 | 很多保单设霉菌赔付上限,及时报案很关键 |
| 冰雪压塌屋顶/檐沟的结构修复 | 通常赔 | 老屋顶可能按折旧价赔 |
| 维修期间在外租房的额外生活费 | 看保单 | 有的自带,有的是附加条款(rider) |
| 请人除冰、买屋顶耙、装加热线缆 | 不赔 | 属房屋维护 |
| 做阁楼保温、通风改造 | 不赔 | 属预防性维护 |
| 多年不管导致的渐进损坏 | 可能拒赔 | 保险公司可认定为维护缺失 |
关于自付额(deductible):Square One 指出,加拿大房屋保险的自付额常见区间在 250–5,000 加元之间,具体看你买保单时选的档。报案前先算一笔账——如果维修报价只比自付额高一点,报案可能不划算,还会在理赔记录上留一笔,影响以后保费。
5. 发现漏水了:报保险的 5 个正确动作
第 1 步:先止水,别先除冰。屋里用毛巾、水桶接住滴水,把贵重物品和电器挪开;先控制室内损失,再处理屋顶。保险公司要求你发现问题后采取合理措施防止损失扩大,这一步本身就是理赔材料。
第 2 步:拍照留证,越全越好。带日期水印拍下:屋檐的冰坝和冰柱、屋顶积雪情况、屋里每一处水渍和渗水点、被泡坏的物品。视频更好,绕着房子走一圈。清理前、清理后都拍。
第 3 步:尽快通知保险公司。多数保单要求”及时通知”,拖久了长出霉菌,霉菌部分的赔付会打折扣。打电话时记下报案号、接线员名字和时间。
第 4 步:找持证 contractor 出检查报告。一份写明”冰坝导致雪水倒灌”的书面检查报告+照片,是理赔员最认的材料。同时留好近年的维护收据:清檐沟、补保温、修屋顶的单据都能证明你尽到了维护义务。
第 5 步:理赔员看过之前,别做永久性修复。应急的防水布、抽湿可以做,但别急着把天花板封回去、墙体重刷——要等理赔员查勘完。所有和这次事件相关的花费(应急除冰、抽湿机租赁、临时住宿)收据全部留好,部分可以进理赔。
6. 预防 4 招:从根本解法到应急手段
第 1 招:阁楼保温 + 通风 + 气密(三件套,根治)
这是唯一治本的办法。目标是让阁楼温度接近室外,屋顶的雪不融化,自然就没有冰坝。做法:保温层补到 R-60 左右(安省新建住宅的推荐标准,老房子很多只有 R-20);保证屋檐到屋脊的通风通道畅通(soffit 进风、屋脊出风);把阁楼地板上的缝隙——电线孔、灯具、天窗框——做气密密封。安省屋顶行业资料提到,保温和通风做到位后,冰坝复发率可降到极低。这笔改造多在数千加元量级,但顺带省暖气费,一般 3–7 年能从能源账单上回本。
第 2 招:下雪后及时清屋檐的雪(每场大雪后做)
用长柄屋顶耙(roof rake)站在地面上,把屋檐往上约 1–1.5 米范围的雪耙下来。只清边缘这一圈就够了——冰坝长在檐口,清掉这里的”原料”,坝就长不起来。注意人不要上屋顶(冬天屋顶是溜冰场),耙子也别太用力刮伤瓦片。屋顶耙在 Canadian Tire、Home Depot 约 50–80 加元一把。
第 3 招:入冬前清檐沟,必要时加加热线缆(辅助)
秋天把檐沟和落水管里的落叶清干净,保证融水有路可走。加热线缆(heat cable)沿屋檐和檐沟铺设,能在易结冰的部位保持一条排水通道,但它只是辅助——没有保温打底,光靠线缆是”头痛医头”。线缆加安装多在几百加元量级,电费另计。
第 4 招:已经长出冰坝:请专业蒸汽除冰(应急)
冰坝已经成型、屋里开始渗水时,最安全的办法是请专业公司用低温蒸汽把冰”切”掉。千万别自己拿锤子斧子砸(会砸坏瓦片)、别撒岩盐(腐蚀屋面和檐沟金属件)、别拿高压水枪冲。专业蒸汽除冰上门一次按屋顶大小和冰量收费,多在 400–800 加元量级,极端情况更高——这笔钱保险不报,但比起屋里泡水后的维修费,仍然便宜得多。
7. 费用与时间线:关键数字单列
- 保险自付额:常见 250–5,000 加元(来源:Square One),报案前先对比维修报价。
- 屋顶耙:50–80 加元,一次投入用很多年。
- 专业蒸汽除冰:上门一次多在 400–800 加元量级,按冰量和屋顶面积浮动。
- 阁楼保温补到 R-60:独立屋多在 1,500–3,000 加元量级,看阁楼面积和现有保温状况。
- 加热线缆:材料加安装多在 200–600 加元量级。
- 理赔时间线:报案后理赔员一般几天内联系查勘;小额水损理赔从报案到赔付多在 2–6 周;涉及结构维修的大案子按 contractor 排期走。以上费用为 2026 年加拿大常见市场价区间,仅供参考,具体以本地 contractor 报价和你的保单条款为准。
8. 常见坑与红线:这 5 件事千万别做
- 拿锤子、斧子、冰镐砸冰坝。冰和瓦片冻在一起,一锤下去冰没掉、瓦片先裂,裂了的瓦片来年漏得更凶,保险公司还可能认定这是人为损坏。
- 往屋顶撒岩盐或融雪剂。盐会腐蚀沥青瓦的颗粒层和檐沟金属件,化开的盐水流进花坛还杀植物。真要用化学手段也有屋顶专用的钙镁产品,但远不如物理清除安全。
- 自己爬上结冰的屋顶。每年冬天都有屋主从屋顶滑下来摔成重伤。屋顶作业留给有保险、有安全绳的专业人员。
- 漏水后先自行”修好”,再去报保险。天花板一封、墙一刷,理赔员看不到原始损坏,定损只能靠你的照片,赔付容易打折。先报案、等查勘,再永久修复。
- 连续几年同一位置漏水都不处理。这是被拒赔的头号原因。保险公司调得出你前几年的报案和维修记录,”明知有问题不修”会被认定为维护缺失,渐进损坏不在保障范围内。
9. 入冬前新手 checklist
- □ 秋天清一次檐沟和落水管,确认排水通畅
- □ 进阁楼看一眼:保温层有没有下沉、移位、被老鼠祸害
- □ 检查屋顶:瓦片缺没缺、泛水(flashing)翘没翘、天窗周边密封好不好
- □ 买一把长柄屋顶耙,放在车库顺手的位置
- □ 翻出房屋保险单,确认自付额、水损条款和霉菌赔付上限
- □ 存一个本地屋顶/除冰公司的电话,半夜漏水时不用现找
- □ 第一场大雪后,养成从地面看一眼屋檐的习惯:冰柱异常粗大就是预警
10. 常见问题 FAQ
Q1:冰坝造成的损失,保险到底赔不赔?
A:分开看。雪水倒灌泡坏的屋内装修、家具等”突发水损”,多数标准保单会赔;请人除冰、做保温的”维护费用”,不赔;多年不管造成的渐进损坏,可能被拒赔。报案前先看清自己保单的水损条款和自付额。
Q2:屋顶已经用了 20 年,赔付会被打折吗?
A:有可能。Square One 等机构提醒,如果屋顶接近设计寿命或维护不佳,保险公司可能只按折旧价值赔结构部分,而不是按重做新屋顶的价格赔。屋内水损部分一般不受影响。
Q3:保险公司要求我先做预防,不做会影响理赔吗?
A:会。理赔员有权审查维护记录;如果冰坝是”可预见、可避免”的(比如檐沟多年不清理),赔付可能被削减或拒绝。留好每年的维护收据,就是给未来的自己买理赔顺利。
Q4:住 condo / 镇屋,冰坝算谁的?
A:屋顶通常属于共管部分,先找物业(strata / condo corp),它的公共保单可能覆盖结构;你自己屋里的水损走自己的 condo 保险。两边同时报案,避免互相踢皮球。
Q5:一年报两次冰坝理赔,保费会涨吗?
A:很可能。水损是保险公司最头疼的理赔类型之一,频繁报案会导致续保涨价,甚至被要求先做保温整改才续保。小额损失(只比自付额高一点)建议自掏腰包,别动用保险。
相关阅读
官方来源:Insurance Bureau of Canada (IBC), Canada Mortgage and Housing Corporation (CMHC), Square One Insurance。核验于 2026年10月9日。
关键政策以保险公司保单条款及各省官网为准。本文仅供信息参考,不构成法律/保险/投资建议。
📱 更多加拿大生活干货,欢迎加微信交流:UUUMGT