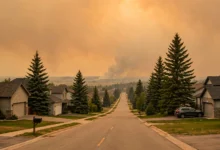
先说三句:第一,阿省房屋保险过去 20 年累计涨了约 400%,是全加拿大涨幅最大的省份,2026 年高风险地区的续保账单仍在往上涨;第二,住在野火交界带(WUI,Wildland-Urban Interface)的房主最受伤——2022 年以来这类邮编的保费累计涨了 15%–40%,个别保险公司甚至划出了”禁保区”;第三,想省钱别硬扛:FireSmart 防火改造、调高免赔额、每年比价、组合投保这 4 招都用上,一年省下几百到上千加元是完全现实的。下面逐条讲透。
先说明一句:加拿大的房屋保费不是政府统一定价,而是各家保险公司按风险自己定价。所谓”涨价”,指的是省保险监管部门调查、加拿大保险局(IBC)与加拿大统计局数据共同指向的行业性上调——2026 年阿省房主的续保信里,涨幅基本都写得明明白白。
1. 先看 4 组数字:阿省保费到底涨了多少
数字最不会骗人。先看加拿大统计局(Statistics Canada)的数据:截至 2025 年 12 月的 20 年里,阿省房屋保险保费累计上涨 391.6%,是全国所有省份里涨幅最大的;最近 5 年涨了 55.8%,而全国平均是 38.6%。另一组行业数据显示,阿省 2026 年 4 月的房屋保险同比涨幅为 11.4%,依然是全国最高。
落到每个家庭的账单上是什么概念?保险经纪公司 2026 年的统计:阿省房主 2024 年平均年保费约 2,423 加元,到 2026 年普遍涨到 2,500–2,700 加元/年(月均约 208–225 加元);和 2015 年比,平均贵了约 660 加元,十年涨幅 89.7%。真实案例:卡尔加里东北区一位房主年保费一年涨了 500 加元,总额逼近 4,000 加元;另一位居民现在月付约 300 加元、年付约 3,600 加元。加拿大保险局发言人 Liam McGuinty 的一句话很说明问题:”Alberta is the natural disaster capital of Canada”——洪水、野火、冰雹,阿省全占。
2. 钱去哪了:三笔让保险公司”回血”的巨额账单
保费不是凭空涨的,保险公司这几年交了三笔天价学费,最后都摊进了保费里:
- 第一笔:2016 年 Fort McMurray 野火。8 万多人紧急疏散、2,400 多处房产被毁、约 6 万宗保险索赔,按 2025 年币值计算损失超过 48 亿加元,至今仍是加拿大保险史上最贵的单一野火事件。
- 第二笔:2024 年”灾难之年”。全国巨灾保险损失达 85 亿加元,创历史纪录;其中卡尔加里冰雹一场就约 30 亿、Jasper 野火约 11 亿。这一年阿省保险业的赔付加运营成本超出保费收入近 20%,是实打实的承保亏损。
- 第三笔:2023 年全国烧毁面积创纪录,约为长期年均值的 6 倍多,理赔周期和重建成本被全面拉长。
连锁反应很直接:2025 年阿省保费上涨 9.07%(全国最高),行业分析师预计 2026 年继续上调。与此同时,阿省政府 2026 年预算拨出 1.69 亿加元用于野火防治(550 多名季节性消防员、飞机合同、新的 FireSmart 社区记分卡),说明官方也认定”火只会越来越多”。
3. 第 1 招:FireSmart 改造——唯一能主动把保费打下来的手段
前面三招(比价、调免赔额、组合投保)都是在”风险不变”的前提下省钱,只有这一招是真正降低房子本身的风险等级——保险公司认这个。
什么是 FireSmart?FireSmart Canada 是联邦与各省推广的社区和房屋野火防护标准。保险公司现在的逻辑很现实:2022 年以来,野火交界带邮编的保费累计涨了 15%–40%,部分乡村和度假房产”没有做完 FireSmart 评估,任何价格都难保”。反过来,做过评估并完成改造的房子,在续保谈判和争取折扣时就是硬筹码。
第 1 步:先做免费自评。上 FireSmart Canada 官网找房屋自评表(Home Ignition Zone Assessment),对照检查一遍,心里先有数。
第 2 步:请本地评估员上门。很多市镇消防部门或认证评估员提供上门评估,会出一份按优先级排序的改造清单。
第 3 步:按优先级动手改造,重点就 5 项:
- 屋顶换成 Class 4 级防火/抗冲击材料(如 Malarkey、Euroshield 等品牌,保险业点名认可度较高),这是权重最高的一项;
- 清理房屋周围 10 米内的可燃物:枯枝、木柴堆、针叶灌木;
- 屋檐通风口、露台下方用金属网封堵,防止火星灌入;
- 甲板下和房屋 skirting 周围不堆杂物;
- 连接房屋的木栅栏换成金属或砌体材质,火一来木栅栏就是”引线”。
第 4 步:拿着评估报告找保险经纪人谈。把改造前后的评估报告、施工收据一起发给经纪人,要求重新核保(re-underwrite)并争取折扣或恢复续保资格。费用方面:从几百加元的清理封堵,到上万加元的换屋顶不等,具体以承包商报价为准;部分房屋改造还可以叠加联邦 Greener Homes 等补贴,细则以官网为准。
4. 第 2 招:重配保单参数——免赔额、保额与附加险的取舍
保单不是”买了就不用看”的文件,三个参数直接决定你每年交多少、灾后能拿回多少:
- 免赔额(Deductible):降保费最直接的杠杆。卡尔加里的冰雹免赔额已经从传统的 1,000 加元涨到 2,500–5,000 加元,省监管部门甚至提议:屋顶没有抗雹/防火改造的房子,免赔额最高可提到 10,000 加元。野火相关免赔额同理在涨。你可以主动把免赔额调高一档换更低的保费,但前提是手里有能覆盖这个数的紧急备用金——否则一次灾害就伤筋动骨。
- 保额:确认有没有 guaranteed replacement cost(保证重建成本)条款。这几年建材和人工涨了一大截,如果你的保额还是 10 年前买房时的数字,等于”保了个寂寞”。续保时要求按当前重建成本重估保额。
- 附加险:重点看三项。一是 Additional Living Expenses(额外生活费用)——野火疏散期间的酒店、吃饭、宠物寄养都走这里,2023 年 Kelowna 有居民疏散长达 36 天,费用累积非常可观,务必确认每日和总额上限;二是烟雾损害(smoke damage)是否在承保范围内;三是附属建筑(车库、棚屋)保额是否单列。
- 除外条款逐条看。已经有保险公司把冰雹从基础保单里拿掉、变成”可选附加险”,野火相关的除外条款也要逐条核对,别等到理赔才发现”这条不赔”。
5. 第 3 招:每年比价一次——别让”自动续保”吃掉你的钱
省监管部门对 38 家阿省住宅保险公司的调查发现:有 3 家在最高风险区域划出了”全险禁区”(coverage blackout zones),不少房主收到过保险公司”不再续保”的通知。市场分化越严重,越不能闭眼自动续保。
正确姿势:每年续保前 30–45 天,找 2–3 家保险经纪人(broker)或直销保险公司重新报价。带上三样东西去谈,议价能力完全不同:FireSmart 评估/改造报告、房屋近年改造记录、连续无索赔记录。经纪人的优势是能同时对接多家公司,尤其适合被某一家拒保或加价狠的房主。
两个提醒:第一,只看价格换最便宜的可能是个坑——便宜保单的除外条款往往更宽,一定要对比”相同保障范围”下的价格;第二,换公司要确认新保单生效日期无缝衔接,不能出现断保空窗——房贷合同通常要求房屋保险连续有效,断保可能触发银行的强制保险(force-placed insurance),贵得多。
6. 第 4 招:组合投保 + 理赔记录管理——长期省钱的慢功夫
- 多保单折扣:把房屋保险和汽车保险放在同一家公司,通常能拿到 5%–15% 的组合折扣(各公司不同,以官网为准)。两辆车加一套房,一年省几百加元很常见。
- 小额索赔能自付就自付:几百加元的水管小漏、围栏小刮,报一次索赔可能让未来几年的保费上一个台阶,索赔多了还可能影响续保资格。算一算”自付 vs 未来加价”,很多时候自付更划算。
- 安全设备折扣:烟雾报警器、漏水传感器、防盗报警系统、自动断水阀,有些公司会给 2%–5% 的折扣,买前问一句不吃亏。
- 长期无索赔记录是最好的名片:保持 3–5 年无索赔,续保和比价时都是加分项。
7. 费用、时间线与关键数字一览
费用速览(2026 年,阿省):
- 房主平均年保费:2,500–2,700 加元(月均约 208–225 加元)
- 野火交界带(WUI)邮编 2022 年以来累计涨幅:15%–40%
- 卡尔加里冰雹免赔额现状:2,500–5,000 加元(原来标准 1,000 加元;监管拟议最高 10,000 加元)
- 多保单组合折扣:约 5%–15%(各公司不同,以官网为准)
- FireSmart 改造花费:几百加元(清理封堵)到上万加元(换屋顶),以承包商报价为准
时间线:
- 2016 年:Fort McMurray 野火,损失超 48 亿加元(2025 年币值),约 6 万宗索赔
- 2023 年:全国野火烧毁面积创纪录,约为长期年均值 6 倍多
- 2024 年:全国巨灾保险损失 85 亿加元创纪录;阿省保险业赔付加运营成本超出保费收入近 20%
- 2025 年:阿省房屋保费上涨 9.07%,全国最高
- 2026 年:4 月同比再涨 11.4%;省监管调查 38 家保险公司,3 家设”禁保区”;省预算拨 1.69 亿加元用于野火防治
关键数字(来源:加拿大统计局 / 加拿大保险局 / 行业报告):20 年累计涨幅 391.6%(全国第一);近 5 年涨幅 55.8%(全国平均 38.6%);2015–2025 十年涨幅 89.7%。
8. 5 个常见坑与红线
- 坑 1:以为标准保单”什么都赔”。野火、冰雹相关的除外条款越来越多,有的公司把冰雹移出基础险变成附加险。续保时把除外条款逐条看一遍,别等理赔才发现不赔。
- 坑 2:保额十年没更新。重建成本这几年涨了一大截,保额还停在买房那年,真出大事赔付不够重建。每年续保时要求按当前重建成本重估。
- 坑 3:小额索赔随手报。索赔记录是保险公司定价和续保的重要依据,几百加元的小修小补建议自付,频繁索赔可能导致加价甚至被拒保。
- 坑 4:只比价格不比条款。市场上最便宜的保单,往往除外条款最宽、附加险最少。比价必须建立在”保障范围对等”的基础上,否则省的是保费、赌的是房子。
- 坑 5(红线):在野火交界带买房前不确认可保性。先找经纪人确认目标邮编有没有公司愿意承保、保费大概什么水平。真有买家交了房才发现”没人愿意保”,房贷放款都会受影响——这是买房决策的一部分,不是交房后再想的事。
9. 阿省房主行动 checklist
- ☐ 找出去年保单,记下保费、免赔额、保额、除外条款四项
- ☐ 上 FireSmart Canada 官网,给自家房子做一遍免费自评
- ☐ 预约本地 FireSmart 评估员上门,出优先级改造清单
- ☐ 清理房屋周围 10 米内可燃物(枯枝、木柴堆、针叶灌木)
- ☐ 检查屋顶材料,咨询 Class 4 防火屋顶的报价
- ☐ 确认保单有 guaranteed replacement cost(保证重建成本)条款
- ☐ 确认 Additional Living Expenses(额外生活费用)的每日/总额上限
- ☐ 续保前 45 天找至少 2 家经纪人/公司重新报价
- ☐ 询问多保单折扣和安全设备折扣
- ☐ 把紧急备用金提高到能覆盖新的免赔额
- ☐ WUI 区房主:把 FireSmart 评估报告发给经纪人,书面确认续保资格
10. 常见问题 FAQ
Q1:保险公司说我家在”禁保区”、不给续保了,怎么办?
A:先找独立保险经纪人(broker),他们能对接多家公司,一家拒保不代表家家拒保;同时尽快做 FireSmart 评估和改造,拿着报告去谈重新核保;还可以向阿省保险监管机构咨询申诉渠道。过渡期千万别让房子出现断保空窗,房贷合同通常要求保险连续有效。
Q2:FireSmart 改造大概要花多少钱?政府有补贴吗?
A:从几百加元的清理可燃物、封堵通风口,到上万加元的换屋顶都有,具体以承包商报价为准。部分房屋节能/改造项目可叠加联邦 Greener Homes 等补贴,申请细则以官网为准。
Q3:把免赔额从 1,000 提高到 5,000 加元,保费能降多少?
A:因保险公司和房屋情况而异,常见降幅可达一成左右,具体以实际报价为准。前提是手里有能覆盖 5,000 加元的紧急备用金,否则一次灾害就伤筋动骨,得不偿失。
Q4:野火疏散期间的酒店和吃饭钱,保险赔吗?烟雾熏坏的房子呢?
A:疏散食宿走保单里的 Additional Living Expenses(额外生活费用)条款,通常在”承保灾害导致被迫撤离”时赔付,有每日和总额上限——2023 年 Kelowna 有居民疏散 36 天,费用累积很高,买前务必确认额度。烟雾损害是否赔付要看具体条款,续保时逐条确认。
Q5:租客的财物在野火中受损,房东的房屋保险赔吗?
A:不赔。房东的房屋保险保的是建筑本身,租客的财物需要租客自己买租客保险(tenant insurance)。阿省房东可以在租约里要求租客提供租客保险证明,这是常见做法。
相关阅读
官方来源:Insurance Bureau of Canada(加拿大保险局)、Statistics Canada(加拿大统计局)、Alberta 省政府官网 Alberta.ca、FireSmart Canada、Canada.ca。核验于 2026年10月11日。
关键政策以 IRCC / CRA / 各省官网为准。本文仅供信息参考,不构成法律/移民/医疗/投资建议。
📱 更多加拿大生活干货,欢迎加微信交流:UUUMGT